











W procesie dochodzenia odszkodowania komunikacyjnego w Niemczech często spotykamy się z pytaniami dotyczącymi zwrotu podatku. Musimy pamiętać, że VAT zależy od faktycznej naprawy pojazdu. Ubezpieczyciele wypłacają kwotę podatku tylko wtedy, gdy właściciel auta rzeczywiście poniósł taki wydatek.
Podstawą prawną regulującą te kwestie jest § 249 Abs. 2 S. 2 BGB. Przepis ten jasno wskazuje, że w przypadku uszkodzenia rzeczy, odszkodowanie obejmuje podatek tylko wtedy, gdy został on rzeczywiście zapłacony. Nie wystarczy samo przedstawienie kosztorysu warsztatowego.
Jako poszkodowani musimy zadbać o odpowiednią dokumentację. Faktury oraz dowody przelewu stanowią kluczowe potwierdzenie poniesionych kosztów. Bez tych dokumentów uzyskanie pełnego zwrotu podatku od ubezpieczyciela jest zazwyczaj niemożliwe.
Kluczowe wnioski
- Zwrot podatku wymaga udokumentowania poniesionych kosztów naprawy.
- Podstawa prawna opiera się na niemieckim kodeksie cywilnym.
- Kosztorys nie jest wystarczającym dowodem do wypłaty podatku.
- Należy zawsze gromadzić faktury i potwierdzenia płatności.
- Ubezpieczyciele weryfikują, czy naprawa została wykonana w rzeczywistości.
Wprowadzenie do tematu VAT i napraw
W świecie finansów i odszkodowań, relacja między podatek VAT a kosztami naprawy często budzi wiele pytań. Zrozumienie tych zależności jest niezbędne, aby poprawnie ocenić wysokość przysługującego nam świadczenia.
Istnieje wyraźna różnica między formalnym rozliczeniem podatkowym przedsiębiorcy a ekonomicznym ciężarem, który ponosi zwykły konsument. Podczas gdy firmy mogą odliczać podatek, osoby prywatne często odczuwają go jako realny koszt, który musi zostać uwzględniony w procesie likwidacji szkody.
Co to jest VAT?
Podatek VAT, czyli podatek od wartości dodanej, to danina pośrednia, którą płacimy przy zakupie towarów lub usług. Jest on wliczony w cenę końcową, co sprawia, że dla konsumenta staje się on integralną częścią wydatku.
W kontekście naprawy, podatek ten stanowi istotny składnik kosztorysu. Warto pamiętać, że jego obecność w fakturze bezpośrednio wpływa na ostateczną kwotę, którą musimy wydać, aby przywrócić mienie do stanu sprzed zdarzenia.
Znaczenie § 249 Abs. 2 S. 2 BGB
Przepis § 249 Abs. 2 S. 2 BGB odgrywa kluczową rolę w niemieckim prawie odszkodowawczym. Zgodnie z jego brzmieniem, zwrot podatku VAT jest ściśle powiązany z faktycznie poniesionym wydatkiem na naprawa mienia.
Oznacza to, że prawo do odszkodowania obejmującego podatek powstaje dopiero w momencie, gdy faktycznie dokonamy płatności za usługę. Jeśli naprawa nie zostanie przeprowadzona, roszczenie o zwrot podatku zazwyczaj nie przysługuje.
Jak VAT wpływa na naprawy?
Wielu poszkodowanych błędnie zakłada, że sama kalkulacja kosztów wystarczy do uzyskania pełnego odszkodowania. Niestety, w świetle obowiązujących przepisów, teoretyczne wyliczenia nie zawsze przekładają się na wypłatę kwoty zawierającej podatek VAT.
Jeśli nasza naprawa jest tylko planowana, ubezpieczyciel może odmówić wypłaty podatku. Kluczowym czynnikiem jest zatem udokumentowanie poniesionego kosztu, co stanowi fundament skutecznego dochodzenia roszczeń w ramach § 249 BGB.
Zrozumienie przepisów dotyczących VAT
Zrozumienie niemieckiego systemu podatkowego wymaga analizy podstawowych aktów prawnych regulujących obrót towarami i usługami. Naszym głównym punktem odniesienia jest ustawa o podatku obrotowym, znana jako Umsatzsteuergesetz (UStG), która stanowi fundament dla wszystkich transakcji komercyjnych.
Kluczowe przepisy prawne
Współczesne prawo podatkowe w Niemczech jest niezwykle precyzyjne i wymaga od przedsiębiorców ścisłego przestrzegania wytycznych zawartych w UStG. Przepisy te określają nie tylko stawki podatkowe, ale również zasady dokumentowania każdej operacji gospodarczej.
Obowiązki płatników VAT
Jako przedsiębiorcy, musimy pamiętać o szeregu formalności, które zapewniają zgodność z przepisami. Do naszych najważniejszych zadań należą:
- Rejestracja w odpowiednim urzędzie skarbowym (Finanzamt).
- Prowadzenie rzetelnej ewidencji sprzedaży i zakupów.
- Wystawianie faktur spełniających wymogi formalne.
- Terminowe składanie deklaracji podatkowych.
Kto jest zobowiązany do płacenia VAT?
Większość podmiotów prowadzących działalność gospodarczą podlega obowiązkowi rozliczania podatku VAT. Warto podkreślić, że obowiązek podatkowy nie zawsze powstaje w momencie otrzymania zapłaty za wykonaną usługę.
Często kluczowym momentem jest faktyczne wykonanie usługi lub otrzymanie zaliczki od klienta. Zrozumienie tych mechanizmów pozwala nam unikać błędów w rozliczeniach i zapewnia stabilność finansową naszej firmy w relacjach z organami skarbowymi.
Różnice między VAT a innymi podatkami
W świecie finansów precyzyjne rozróżnienie między podatkami bezpośrednimi a pośrednimi stanowi fundament wiedzy podatkowej. Zrozumienie, jak funkcjonują poszczególne daniny, pozwala nam unikać błędów w codziennym zarządzaniu finansami firmy.
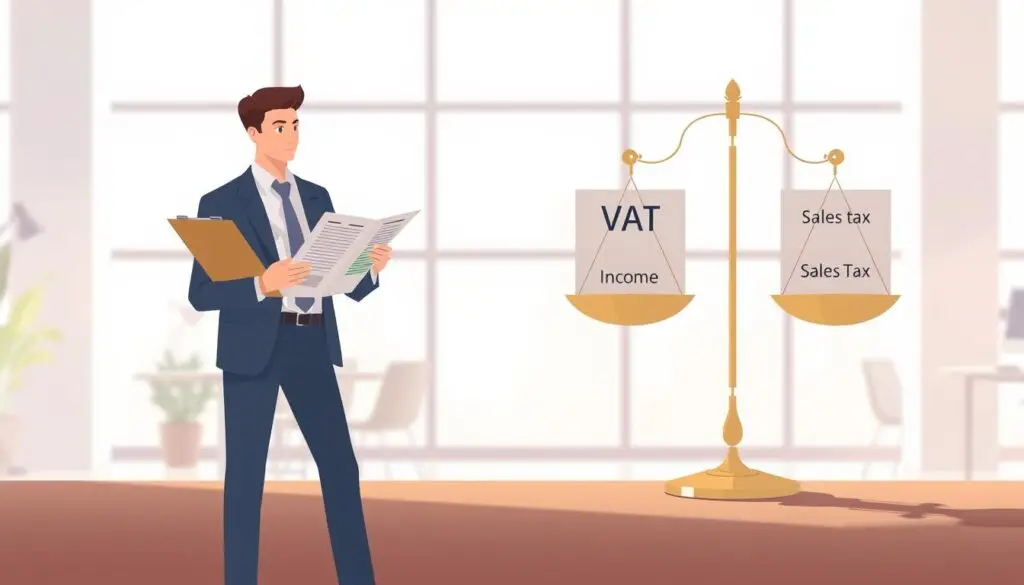
Czym różni się VAT od podatku dochodowego?
Podstawowa różnica tkwi w przedmiocie opodatkowania. Podatek VAT jest podatkiem pośrednim, który obciąża konsumpcję towarów i usług, podczas gdy podatek dochodowy odnosi się bezpośrednio do wypracowanego zysku lub wyniku finansowego przedsiębiorstwa.
W przypadku podatku dochodowego, ciężar ekonomiczny spoczywa na podmiocie, który osiągnął przychód. Natomiast zasady VAT zakładają, że ciężar podatku jest przerzucany na ostatecznego konsumenta, co czyni go podatkiem od wartości dodanej.
„Podatki są ceną, jaką płacimy za społeczeństwo, w którym żyjemy.”
VAT w kontekście innych podatków pośrednich
Oprócz podatku VAT, w niemieckim systemie fiskalnym funkcjonują inne podatki pośrednie, które wpływają na ostateczną cenę produktów. Do najważniejszych z nich należą akcyza oraz podatek od gier, które mają specyficzne cele regulacyjne.
Podczas gdy zasady VAT mają charakter powszechny, akcyza dotyczy tylko wybranych grup towarów, takich jak alkohol, tytoń czy paliwa. Poniższa tabela przedstawia kluczowe różnice w konstrukcji tych obciążeń:
| Rodzaj podatku | Przedmiot opodatkowania | Charakter |
|---|---|---|
| Podatek VAT | Wartość dodana / Konsumpcja | Powszechny |
| Podatek dochodowy | Zysk / Dochód | Bezpośredni |
| Akcyza | Wybrane towary luksusowe/szkodliwe | Celowy |
Warto pamiętać, że podatek VAT jest neutralny dla przedsiębiorcy, o ile jest on czynnym podatnikiem. W przeciwieństwie do podatku dochodowego, VAT nie stanowi kosztu prowadzenia działalności, lecz jest jedynie przepływem pieniężnym rozliczanym z urzędem skarbowym.
- VAT dotyczy konsumpcji końcowej.
- Podatek dochodowy opiera się na rentowności.
- Akcyza pełni funkcję fiskalną i regulacyjną.
Zastosowanie VAT w praktyce
Prawidłowe rozliczenie podatku VAT w procesie naprawy wymaga precyzyjnego podejścia do dokumentacji finansowej. Każdy wydatek poniesiony na przywrócenie sprawności mienia musi być poparty rzetelnymi dowodami, aby mógł zostać uznany za koszt podatkowy.
W naszej codziennej pracy często spotykamy się z sytuacjami, gdzie faktura VAT stanowi fundament rozliczeń. Dzięki niej możemy precyzyjnie określić podstawę opodatkowania oraz odliczyć podatek naliczony zgodnie z obowiązującymi przepisami.
Jak naliczać VAT przy naprawach?
Proces naliczania podatku zaczyna się od dokładnego określenia wartości usługi serwisowej. Gdy zlecana jest naprawa, usługodawca wystawia dokument, który musi zawierać szczegółowy opis wykonanych prac oraz użytych części zamiennych.
Aby proces był w pełni przejrzysty, należy zgromadzić komplet dokumentów. Obejmuje on nie tylko samą fakturę, ale również potwierdzenie przelewu oraz protokół odbioru usługi.
Właściwa dokumentacja pozwala uniknąć nieporozumień podczas kontroli skarbowej. Pamiętajmy, że każda naprawa musi być powiązana z konkretnym składnikiem majątku wykorzystywanym w działalności gospodarczej.
Przykłady praktyczne z życia codziennego
Rozważmy sytuację, w której firma decyduje się na serwisowanie floty pojazdów. Jeśli faktura VAT za usługę mechaniczną jest wystawiona na podmiot gospodarczy, podatek może zostać odliczony w całości, o ile pojazd służy wyłącznie celom firmowym.
Innym przykładem jest naprawa uszkodzonego sprzętu biurowego, takiego jak drukarki czy komputery. W takim przypadku kluczowe jest, aby faktura zawierała numer seryjny urządzenia, co pozwala na łatwą identyfikację kosztu w księgach rachunkowych.
Dzięki takiemu podejściu każda faktura VAT staje się wiarygodnym dowodem poniesionego wydatku. Stosowanie tych zasad w praktyce zapewnia bezpieczeństwo finansowe naszej firmy i porządek w dokumentacji podatkowej.
Wyjątki i szczególne okoliczności
Istnieją specyficzne okoliczności, w których zasady VAT przestają obowiązywać w kontekście odszkodowań za naprawy. Prawidłowa kwalifikacja stanu faktycznego ma bezpośredni wpływ na wysokość świadczenia oraz nasze obowiązki dokumentacyjne.
Kiedy VAT nie jest naliczany?
W wielu przypadkach podatek VAT nie podlega zwrotowi, jeśli naprawa nie została faktycznie przeprowadzona. Jeżeli poszkodowany decyduje się na rozliczenie kosztorysowe bez wykonania usługi, nie powstaje obowiązek podatkowy, który mógłby zostać zrefundowany przez ubezpieczyciela.
Warto pamiętać o następujących sytuacjach, w których naliczenie podatku jest wykluczone:
- Brak rzeczywistej naprawy pojazdu lub mienia.
- Szkoda całkowita, gdzie koszt naprawy przewyższa wartość rynkową przedmiotu.
- Transakcje dokonywane przez podmioty korzystające ze zwolnienia podmiotowego.
Specjalne sytuacje w kontekście VAT
Szczególne reguły dotyczą również sytuacji, w których podatek VAT nie podlega odliczeniu. Jeśli jako przedsiębiorcy mamy możliwość odliczenia podatku naliczonego w ramach prowadzonej działalności, ubezpieczyciel zazwyczaj wypłaca odszkodowanie w kwocie netto.
Dokumentacja odgrywa tutaj kluczową rolę w procesie dowodowym. Musimy precyzyjnie wykazać, czy poniesione koszty faktycznie obciążają nasz budżet w kwocie brutto, czy też mamy prawo do odzyskania części podatku z urzędu skarbowego.
Zrozumienie tych mechanizmów pozwala uniknąć błędów w rozliczeniach. Stosowanie się do aktualnych zasady VAT zapewnia bezpieczeństwo finansowe i zgodność z obowiązującym prawem w przypadku sporów o wysokość odszkodowania.
Zmiany w przepisach VAT
Zrozumienie bieżących nowelizacji VAT to fundament bezpiecznego prowadzenia biznesu oraz skutecznego dochodzenia odszkodowań. Dynamiczne otoczenie prawne sprawia, że monitorowanie zmian w obszarze, jakim jest prawo podatkowe, staje się koniecznością dla każdego przedsiębiorcy.
Ostatnie nowelizacje przepisów
W ostatnich latach obserwujemy intensywną harmonizację przepisów w ramach Unii Europejskiej. Niemieckie regulacje VAT muszą być stale dostosowywane do unijnych dyrektyw, co szczególnie dotyczy transakcji transgranicznych.
Te procesy legislacyjne mają na celu uszczelnienie systemu oraz uproszczenie rozliczeń między państwami członkowskimi. Dzięki temu prawo podatkowe staje się bardziej przejrzyste, choć wymaga od podatników większej czujności w interpretacji nowych wymogów.
Jak zmiany wpływają na nas?
Każda nowelizacja może bezpośrednio oddziaływać na moment, w którym powstaje obowiązek podatkowy. Zmiany te często modyfikują również zasady ustalania miejsca opodatkowania oraz zakres wymaganej dokumentacji księgowej.
Warto pamiętać, że nawet drobne korekty w przepisach mogą wpłynąć na sposób, w jaki rozliczamy naprawy czy odszkodowania. Poniższa tabela przedstawia kluczowe obszary, które podlegają najczęstszym modyfikacjom w kontekście rozliczeń VAT.
| Obszar zmian | Wpływ na podatnika | Wymagana uwaga |
|---|---|---|
| Moment powstania obowiązku podatkowego | Wymaga szybszej księgowości | Wysoka |
| Dokumentacja transgraniczna | Więcej załączników | Bardzo wysoka |
| Miejsce opodatkowania | Zmiana stawek lokalnych | Średnia |
Podsumowując, regularne śledzenie aktualizacji pozwala uniknąć błędów w rozliczeniach. Prawidłowe rozpoznanie, kiedy powstaje obowiązek podatkowy, chroni nas przed niepotrzebnymi sporami z organami skarbowymi.
Procedury w przypadku sporów podatkowych
Spory z organami podatkowymi wymagają precyzyjnego przygotowania dokumentacji. Skrupulatność w gromadzeniu dowodów jest fundamentem, który pozwala nam skutecznie bronić naszych interesów przed urzędem skarbowym.
Jak postępować w przypadku kontroli VAT?
W momencie otrzymania zawiadomienia o kontroli, powinniśmy niezwłocznie uporządkować wszystkie posiadane materiały. Kluczowe znaczenie mają faktury VAT, protokoły odbioru prac oraz potwierdzenia przelewów bankowych.
Warto również przygotować korespondencję z wykonawcą naprawy, która potwierdza zakres wykonanych usług. Takie podejście pozwala na szybkie wyjaśnienie wątpliwości organu kontrolującego bez zbędnego stresu.
| Rodzaj dokumentu | Cel zabezpieczenia | Status ważności |
|---|---|---|
| Faktura VAT | Potwierdzenie kosztu | Krytyczny |
| Protokół naprawy | Dowód zakresu prac | Wysoki |
| Wyciąg z konta | Dowód płatności | Krytyczny |
| Korespondencja | Ustalenia stron | Pomocniczy |
Wskazówki dotyczące odwołań
Jeśli decyzja organu podatkowego jest dla nas niekorzystna, mamy prawo do złożenia odwołania. W takim procesie niezwykle istotna jest poprawna interpretacja prawa podatkowego, która pozwala podważyć błędne założenia urzędników.
Pamiętajmy, że w sprawach podatkowych terminy są nieprzekraczalne. Każde zastrzeżenie musi zostać złożone w wyznaczonym czasie, aby zachować ważność prawną naszych roszczeń.
Zalecamy, aby każda interpretacja prawa podatkowego była poparta aktualnym orzecznictwem sądów administracyjnych. Dzięki temu nasze argumenty zyskują na sile i stają się bardziej przekonujące dla organów wyższej instancji.
Przykłady zastosowania § 249 Abs. 2 S. 2 BGB
W tej części przyjrzymy się, jak w praktyce wygląda stosowanie § 249 Abs. 2 S. 2 BGB w różnych branżach. Zrozumienie tych mechanizmów jest kluczowe dla każdego, kto chce poprawnie rozliczyć poniesione wydatki.
Przykład z sektora usług
Wyobraźmy sobie sytuację, w której firma serwisowa dokonuje naprawy uszkodzonego sprzętu biurowego. Jeśli właściciel decyduje się na zlecenie usługi, faktyczna naprawa staje się podstawą do roszczeń odszkodowawczych.
W takim przypadku, zgodnie z przepisami, zwrot kosztów obejmuje kwotę netto oraz podatek VAT, o ile został on faktycznie opłacony. To podejście gwarantuje, że poszkodowany nie ponosi dodatkowych obciążeń finansowych.
Przykład z branży budowlanej
W branży budowlanej często dochodzi do usterek instalacji, które wymagają natychmiastowej interwencji. Gdy wykonawca usuwa awarię, wystawiana jest faktura VAT, która stanowi dowód poniesionego kosztu.
Zastosowanie § 249 Abs. 2 S. 2 BGB pozwala na pełne odzyskanie środków zainwestowanych w przywrócenie stanu pierwotnego. Bez wykonania prac, rozliczenie ogranicza się jedynie do kwot netto wynikających z kosztorysu.
Jak dokumentować naprawy?
Aby skutecznie dochodzić swoich praw, niezbędna jest rzetelna dokumentacja. Każda naprawa powinna być poparta kompletem dowodów, które potwierdzają, że środki zostały wydane zgodnie z przeznaczeniem.
Poniższa tabela przedstawia różnice w dokumentacji między rozliczeniem na podstawie kosztorysu a faktycznym wykonaniem usługi.
| Element dokumentacji | Rozliczenie kosztorysowe | Faktyczna naprawa |
|---|---|---|
| Faktura VAT | Brak | Wymagana |
| Protokół odbioru | Nie dotyczy | Konieczny |
| Dowód przelewu | Brak | Wymagany |
| Fotografie usterek | Opcjonalne | Zalecane |
Pamiętajmy, że faktura VAT oraz potwierdzenie przelewu to najsilniejsze argumenty w sporze. Dzięki nim § 249 Abs. 2 S. 2 BGB działa na korzyść poszkodowanego, zapewniając pełną rekompensatę kosztów.
Rola doradców podatkowych
W sytuacjach spornych dotyczących napraw, rola doradcy podatkowego staje się kluczowa. Często stajemy przed wyzwaniem, w którym prawo podatkowe wydaje się niejasne lub zbyt skomplikowane do samodzielnej interpretacji. Profesjonalne wsparcie pozwala nam uniknąć kosztownych błędów przy rozliczaniu kosztów naprawy.
Wsparcie w zrozumieniu przepisów
Eksperci pomagają nam w analizie dokumentów, co jest szczególnie istotne przy szkodach całkowitych lub transakcjach transgranicznych. Prawidłowa interpretacja prawa podatkowego pozwala ustalić, czy przysługuje nam prawo do odliczenia podatku VAT w konkretnym stanie faktycznym.
Doradcy oferują wsparcie w przygotowaniu odpowiedzi dla organów skarbowych oraz ubezpieczycieli. Dzięki ich wiedzy, nasze argumenty stają się bardziej przekonujące i zgodne z aktualnymi wymogami prawnymi. Profesjonalna interpretacja prawa podatkowego minimalizuje ryzyko zakwestionowania naszych roszczeń przez drugą stronę.
Dlaczego warto korzystać z usług doradcy?
Korzystanie z usług doradcy to przede wszystkim gwarancja bezpieczeństwa i spokoju. Specjalista nie tylko analizuje przepisy, ale również aktywnie wspiera nas w procesie komunikacji z instytucjami. Warto zauważyć, że prawo podatkowe podlega częstym zmianom, które mogą wpłynąć na nasze finanse.
Poniższa tabela przedstawia kluczowe różnice między samodzielnym działaniem a współpracą z profesjonalistą:
| Cecha | Samodzielne działanie | Wsparcie doradcy |
|---|---|---|
| Analiza przepisów | Podstawowa | Ekspercka |
| Ryzyko błędu | Wysokie | Minimalne |
| Kontakt z urzędem | Stresujący | Profesjonalny |
| Oszczędność czasu | Niska | Wysoka |
Wybierając profesjonalne wsparcie, zyskujemy pewność, że każda interpretacja prawa podatkowego jest poparta solidną wiedzą merytoryczną. To inwestycja, która zwraca się poprzez uniknięcie niepotrzebnych sporów i kar finansowych.
Podsumowanie i wnioski
Zrozumienie mechanizmów odszkodowawczych w Niemczech wymaga uwagi na detale prawne. Kluczową zasadą pozostaje fakt, że VAT zależy od faktycznej naprawy uszkodzonego mienia.
Wypłata odszkodowania obejmującego podatek VAT następuje zazwyczaj po przedstawieniu dowodów na poniesienie kosztów. Warto pamiętać, że każda naprawa wymaga rzetelnego udokumentowania, aby uniknąć problemów z ubezpieczycielem.
Nasze doświadczenie pokazuje, że kompletna dokumentacja stanowi fundament skutecznego dochodzenia roszczeń. Znajomość przepisów zawartych w § 249 Abs. 2 S. 2 BGB pozwala na lepsze zarządzanie procesem likwidacji szkody.
Zachęcamy do korzystania z pomocy profesjonalnych doradców podatkowych lub prawników specjalizujących się w prawie niemieckim. Eksperci z firm takich jak Allianz czy AXA często wskazują na wagę precyzyjnych faktur w procesie rozliczeń. Świadome podejście do kwestii podatkowych zwiększa szanse na pełną rekompensatę poniesionych wydatków.
Zapraszamy do kontaktu z naszym zespołem w celu omówienia indywidualnych przypadków. Wspólnie przeanalizujemy sytuację, aby zapewnić Państwu optymalne wsparcie w kontaktach z instytucjami finansowymi.
FAQ
Dlaczego ubezpieczyciel wypłacił mi odszkodowanie w kwocie netto?
Czy każda faktura VAT gwarantuje zwrot podatku od ubezpieczyciela?
Co to jest interpretacja prawa podatkowego w kontekście szkód komunikacyjnych?
Jakie dokumenty muszę zebrać, aby udowodnić poniesienie kosztów VAT?
Czy prawo podatkowe w Niemczech dopuszcza zwrot VAT przy szkodzie całkowitej?
Czy mogę ubiegać się o zwrot VAT, jeśli naprawiłem auto częściowo?
Likwidacja szkody: samodzielnie czy z MOTOEXPERT?
Porównaj, zanim ubezpieczyciel zdecyduje za Ciebie.
| ✗ Samodzielnie (kalkulator / AI ubezpieczyciela) | ✓ Z MOTOEXPERT + rekomendowany Adwokat |
|---|---|
| Wycena rzeczoznawcy ubezpieczyciela — interes płatnika, ryzyko zaniżenia | Niezależna certyfikowana opinia techniczna — pełny kosztorys wg stawek rynkowych |
| Pominięte pozycje: utrata wartości, auto zastępcze, holowanie | Komplet roszczeń: utrata wartości pojazdu, auto zastępcze, koszty dodatkowe |
| Samotne negocjacje z ubezpieczycielem, bariera językowa | Obsługa po polsku + rekomendowany Fachanwalt für Verkehrsrecht do reprezentacji prawnej |
| Sztuczna inteligencja nie stanie za Tobą w sądzie — koszt błędu ponosisz Ty | Szkoda z OC sprawcy w Niemczech przy jednoznacznej odpowiedzialności: uzasadnione koszty rzeczoznawcy co do zasady pokrywa ubezpieczyciel sprawcy (§ 249 BGB) — nie dotyczy szkód drobnych poniżej tzw. Bagatellgrenze (ok. 750 €) |
