











Wypadek na drodze w Niemczech to stresujące doświadczenie. Często trzeba walczyć o sprawiedliwe odszkodowanie. Wiele osób otrzymuje ofertę, w której Ubezpieczyciel 5 300 EUR proponuje niską kwotę na naprawę.
Warto szukać niezależnej opinii. Gdy porównamy tę ofertę z opinią, którą przygotowuje rzeczoznawca MOTOEXPERT, różnica w wycenie bywa widoczna. Dlaczego tak się dzieje? Firmy ubezpieczeniowe używają prostych metod, które nie uwzględniają wszystkich uszkodzeń.
W tym artykule pokażemy, jak skutecznie zaskoczyć decyzję ubezpieczyciela. Pokażemy, jak udokumentować realną wartość naprawy. Naszym celem jest wsparcie kierowców w procesie likwidacji szkód.
Kluczowe wnioski
- Zaniżone wyceny są częstą praktyką w procesach likwidacji szkód.
- Niezależna opinia eksperta pozwala na realną ocenę wartości naprawy.
- Różnica między ofertą firmy a wyceną rzeczoznawcy może wynosić tysiące euro.
- Poszkodowany ma pełne prawo do wyboru własnego specjalisty.
- Właściwa dokumentacja szkody jest techniczną podstawą roszczenia o odszkodowanie.
Wprowadzenie do wyceny ubezpieczycieli
Wycena szkody to podstawa, by otrzymać sprawiedliwe odszkodowanie. Dzięki temu kierowcy lepiej zarządzają ryzykiem. Mogą też liczyć na pomoc w trudnych sytuacjach na drodze.
Czym jest wycena ubezpieczeniowa?
Wycena ubezpieczeniowa to skomplikowany proces. Określa wartość strat po zdarzeniu drogowym. Jest kluczem do wysokości odszkodowań w ubezpieczeniach komunikacyjnych.
Analizując stan techniczny pojazdu, rzeczoznawcy ustalają koszty napraw. Dzięki temu auto wraca do stanu sprzed wypadku.
Dlaczego jest istotna dla klientów?
Dla właścicieli pojazdów, dokładna wycena to podstawa bezpieczeństwa finansowego. Sprawiedliwe odszkodowania komunikacyjne muszą pokryć wszystkie straty. Kierowcy nie muszą płacić z własnej kieszeni.
Dobrze przeprowadzona wycena chroni nasz budżet. Dzięki temu ubezpieczenia samochodowe są rzeczywistym wsparciem w kryzysowych momentach.
Różnice między ubezpieczycielami
Poszczególne firmy ubezpieczeniowe mają różne standardy wyceny. Niektóre chcą zminimalizować koszty, co często prowadzi do zaniżania wartości szkód.
Inne firmy stawiają na transparentność i jakość obsługi. To przekłada się na wyższe kwoty odszkodowań. Ważne jest, aby znać te różnice, by wybrać najlepszą ochronę.
Wartość oferty ubezpieczyciela 5 300 EUR
Często spotykamy się z sytuacją, w której ubezpieczyciel 5300 EUR przedstawia wycenę znacznie odbiegającą od realnych kosztów naprawy. Taka kwota często wynika z uproszczonych procedur. Nie zawsze uwzględniają one specyfikę nowoczesnych pojazdów. Warto przyjrzeć się bliżej, co składa się na tę sumę i dlaczego często okazuje się ona niewystarczająca.
Co obejmuje ta kwota?
Kwota 5 300 EUR zazwyczaj obejmuje podstawowe koszty naprawy. Są one wylicowane według wewnętrznych cenników firmy. Niestety, ubezpieczyciele często stosują zamienniki o niższej jakości zamiast oryginalnych części producenta. Dodatkowo, stawki za roboczogodzinę są ustalane na poziomie znacznie niższym niż w autoryzowanych serwisach obsługi.
W poniższej tabeli przedstawiamy zestawienie elementów, które wpływają na taką wycenę:
| Element wyceny | Podejście ubezpieczyciela | Realny koszt rynkowy |
|---|---|---|
| Części zamienne | Zamienniki (nieoryginalne) | Części OEM (oryginalne) |
| Roboczogodzina | Stawka minimalna | Stawka rynkowa serwisu |
| Ubezpieczyciel 5300 EUR | Wycena końcowa | Koszt naprawy w ASO |
Jak wygląda proces wyceny?
Proces ustalania wartości szkody przez ubezpieczyciela 5300 EUR opiera się na konserwatywnym podejściu do kosztów. Algorytmy systemów informatycznych automatycznie redukują koszty, aby zminimalizować wypłatę odszkodowania. Wewnętrzne procedury często pomijają ukryte uszkodzenia, które wychodzą na jaw dopiero podczas demontażu pojazdu w warsztacie.
„Standardowe wyceny ubezpieczeniowe często nie odzwierciedlały rzeczywistych kosztów przywrócenia pojazdu do stanu sprzed wypadku, co stawia właściciela w trudnej sytuacji finansowej.”
Opinie klientów o ubezpieczycielu
Wielu kierowców wyraża swoje niezadowolenie z takiej sytuacji. Wskazują na ogromną przepaść między ofertą a fakturami z warsztatu. Klienci często czują się zlekceważeni, gdy otrzymują propozycję, która nie pozwala na pełną naprawę auta. Zrozumienie tych ograniczeń jest kluczowe, aby móc skutecznie dochodzić swoich praw i wnioskować o weryfikację kosztorysu.
Zalety i wady ubezpieczenia 5 300 EUR
Decyzja o przyjęciu oferty ubezpieczyciela na poziomie 5 300 EUR ma swoje plusy i minusy. Często musimy wybierać między szybkim rozwiązaniem a pełną rekompensatą za naprawę.
Korzyści płynące z wyboru tej oferty
Ubezpieczyciel 5300 EUR oferuje głównie szybkość procedowania. Gdy czas jest kluczowy, akceptacja takiej kwoty pozwala na szybkie otrzymanie pieniędzy na konto.
- Brak długiego oczekiwania na decyzję.
- Ograniczenie formalności do minimum.
- Szybka naprawa w wybranym warsztacie.
Potencjalne ograniczenia
Szybka wypłata często wiąże się z ryzykiem niedoszacowania kosztów. Często nie wiemy, że wycena ubezpieczyciela 5300 EUR może nie uwzględniać wszystkich uszkodzeń.
„Akceptacja pierwszej propozycji ubezpieczyciela bez weryfikacji rzeczoznawcy to często prosta droga do pokrywania różnicy w kosztach naprawy z własnej kieszeni.”
Warto pamiętać, że ubezpieczyciele często stosują uproszczone metody wyceny. Może to prowadzić do sytuacji, w której kwota 5 300 EUR nie wystarczy na zakup oryginalnych części zamiennych.
Przykłady z życia wzięte
Rozważmy przypadek kierowcy po kolizji. Jego auto wymagało wymiany zderzaka, reflektora i naprawy błotnika. Kwota 5 300 EUR wydawała się atrakcyjna, ale po rozebraniu auta okazało się, że są też uszkodzone czujniki parkowania i wsporniki wewnętrzne.
W efekcie, rzeczywisty koszt naprawy wzrósł o blisko 30% względem pierwotnej wyceny. To klasyczny przykład, gdzie pośpiech w akceptacji oferty ubezpieczyciela 5300 EUR przyniósł nieoczekiwane straty finansowe.
Analiza wyceny MOTOEXPERT
Rzeczoznawca MOTOEXPERT oferuje ekspertyzę, która jest techniczną podstawą roszczenia o odszkodowanie. Nasze podejście różni się od prostych kalkulacji ubezpieczycieli. Analizujemy pojazd dokładnie, dając pełną transparencję.
Jakie usługi wchodzą w skład tej oferty?
Nasza usługa to więcej niż tylko wyliczenie kosztów naprawy. Eksperci analizują wartość rynkową pojazdu przed szkodą. Oceniają też zakres uszkodzeń.
W dokumentacji znajduje się kosztorys części i robocizny. Jest on zgodny z aktualnymi stawkami. Dzięki temu rzeczoznawca MOTOEXPERT pomaga w negocjacjach z ubezpieczycielami.
Postępowanie przy wycenie
Wycena zaczyna się od oględzin technicznych. Dokumentujemy każdy mankament, nawet najmniejszy. Używamy zaawansowanych systemów informatycznych dla dokładności.
Zestawiamy dane z bazami wartości rynkowych. Dzięki temu uzyskujemy obiektywny wynik. To zmniejsza ryzyko zaniżenia odszkodowania przez ubezpieczyciela.
Czy warto zainwestować więcej?
Klienci często zastanawiają się, czy wyższa cena za opinię jest sensowna. Odpowiedź: obiektywizm rzeczoznawcy oznacza rzetelną dokumentację szkody, która jest techniczną podstawą roszczenia; o wysokości wypłaty decyduje ubezpieczyciel lub sąd.
Poniżej tabela pokazuje różnice między standardową wyceną a profesjonalną ekspertyzą:
| Cecha | Wycena ubezpieczyciela | MOTOEXPERT |
|---|---|---|
| Metodologia | Uproszczona | Szczegółowa |
| Obiektywizm | Niski | Wysoki |
| Wartość dowodowa | Podstawowa | Ekspercka |
| Kosztorys | Zaniżony | Rynkowy |
Niezależna opinia to rzetelna dokumentacja. Obejmuje każdy stwierdzony element szkody i daje podstawę do rozmowy z ubezpieczycielem.
Porównanie zakresu ochrony ubezpieczeń
Zrozumienie rynku ubezpieczenia komunikacyjne jest kluczem do bezpieczeństwa finansowego kierowców. Często spotykamy sytuacje, gdzie dwie polisy o podobnej składce oferują różne wsparcie po wypadku. Naszym zadaniem jest wyjaśnienie, dlaczego tak się dzieje i na co należy zwrócić uwagę.
W czym różnią się oferty?
Główna różnica polega na metodzie, jaką przyjmują ubezpieczyciele i niezależni rzeczoznawcy. Firmy ubezpieczeniowe dążą do obniżenia kosztów, używając zamienników i amortyzacji. Niezależni eksperci bazują na rzeczywistych kosztach naprawy w autoryzowanych serwisach.
Standardowe polisy często zawierają ograniczenia odpowiedzialności ubezpieczyciela. Profesjonalne wyceny uwzględniają pełną utratę wartości auta po kolizji. To prowadzi do różnych kwot odszkodowania.
Zakres ochrony a cena: co warto wiedzieć?
Cena polisy nie zawsze pokazuje jakość ochrony. Niska składka może wiązać się z wysokim udziałem własnym i ograniczeniami w wyborze warsztatu. Świadomy wybór wymaga analizy warunków ubezpieczenia, a nie tylko ceny.
Poniżej znajduje się tabela pokazująca różnice w podejściu do wyceny szkód:
| Cecha | Standardowy Ubezpieczyciel | Niezależny Ekspert (MOTOEXPERT) |
|---|---|---|
| Metoda wyceny | Systemy komputerowe (uśrednione) | Analiza rynkowa i techniczna |
| Części zamienne | Zamienniki (często niskiej jakości) | Oryginalne części producenta |
| Ubezpieczenia komunikacyjne | Ograniczony zakres ochrony | Udokumentowana wartość pojazdu |
| Wsparcie klienta | Zautomatyzowane procesy | Indywidualne podejście do szkody |
Przykłady sytuacji objętych ubezpieczeniem
Wyobraźmy sobie sytuację, gdy uszkodzony jest drogi element karoserii w nowoczesnym pojeździe. Ubezpieczyciel może proponować naprawę przy użyciu części nieoryginalnych. W takiej sytuacji, profesjonalna wycena pozwala na dochodzenie roszczeń opartych na kosztach naprawy w autoryzowanym serwisie.
Innym przykładem jest szkoda całkowita, gdzie wycena ubezpieczyciela bywa zaniżona o wartość wraku. Niezależna opinia techniczna często wykazuje, że wartość pojazdu przed wypadkiem była wyższa. Taka opinia jest techniczną podstawą roszczenia; decyzję o wypłacie podejmuje ubezpieczyciel, a w sporze sąd.
Koszty związane z ubezpieczeniami
Wiele osób nie zdaje sobie sprawy, jak wybór polisy wpływa na ich długoterminowy budżet domowy. Często skupiamy się na wysokości składki, zapominając o tym, że ubezpieczenia OC oraz ubezpieczenia AC mają za zadanie chronić nas w sytuacjach kryzysowych. Niewłaściwie dobrana ochrona może prowadzić do poważnych strat finansowych, gdy dojdzie do zdarzenia drogowego.
Jak wpływa na nasz budżet?
Decyzja o wyborze najtańszej oferty często okazuje się złudną oszczędnością. Kiedy ubezpieczyciel zaniża wycenę szkody, to my musimy pokryć różnicę z własnej kieszeni, aby przywrócić pojazd do stanu używalności. Prawidłowo skonstruowane ubezpieczenia majątkowe powinny realnie zabezpieczać wartość rynkową naszego auta, a nie tylko minimalizować koszty firmy ubezpieczeniowej.
Dodatkowe opłaty do rozważenia
W procesie likwidacji szkody często pojawiają się ukryte koszty, o których poszkodowani dowiadują się zbyt późno. Warto zwrócić uwagę na kilka kluczowych aspektów, które mogą obciążyć nasz portfel:
- Koszty wynajmu pojazdu zastępczego, jeśli polisa nie obejmuje pełnego zakresu.
- Opłaty za dodatkowe ekspertyzy techniczne, gdy wycena ubezpieczyciela jest zaniżona.
- Koszty holowania oraz parkowania uszkodzonego pojazdu na strzeżonym parkingu.
Wartość długoterminowa inwestycji
Traktujemy inwestycję w niezależną wycenę jako strategię ochrony majątku, a nie jako zbędny wydatek. Dzięki rzetelnej ocenie szkody przez ekspertów, takich jak MOTOEXPERT, zyskujemy rzetelną dokumentację kosztów pełnej naprawy. Długoterminowo, takie podejście pozwala zachować wartość pojazdu i uniknąć problemów z jego późniejszą odsprzedażą. Pamiętajmy, że solidne ubezpieczenia AC to fundament naszego spokoju na drodze.
Proces likwidacji szkody
Czy zastanawialiście się, dlaczego wycena ubezpieczyciela różni się od opinii eksperta? To dlatego, że jakość dokumentacji jest kluczowa przy ustalaniu odszkodowania. Warto pamiętać, że nie zawsze procedury są nastawione na pełne pokrycie kosztów naprawy.
Jak wygląda w przypadku ubezpieczyciela 5 300 EUR?
Ubezpieczyciel 5300 EUR stawia na szybkość procedur. Ich celem jest szybkie zamknięcie sprawy. Często to odbywa się kosztem dokładnej analizy uszkodzeń.
Klient otrzymuje wycenę opartą na uproszczonych algorytmach. Ale to często pomija ukryte usterki, które wychodzą na jaw podczas naprawy.
Likwidacja szkody w MOTOEXPERT
Procedura jest inna, gdy opinię przygotowuje rzeczoznawca MOTOEXPERT. Tutaj ważna jest dokładna dokumentacja fotograficzna i wnikliwa analiza techniczna.
„Rzetelna wycena szkody to fundament sprawiedliwego odszkodowania, którego nie da się osiągnąć bez dokładnych oględzin technicznych.”
Eksperci z MOTOEXPERT nie idą na skróty. Każdy etap likwidacji jest dokładnie dokumentowany. Dzięki temu poszkodowany ma rzetelną, techniczną podstawę roszczenia; decyzję o wypłacie podejmuje ubezpieczyciel.
Porównanie efektywności procesu
Efektywność procesu nie zawsze oznacza wysoką jakość finansową dla poszkodowanego. Poniższa tabela pokazuje kluczowe różnice w podejściu do likwidacji szkody.
| Cecha procesu | Ubezpieczyciel 5300 EUR | Rzeczoznawca MOTOEXPERT |
|---|---|---|
| Czas trwania | Bardzo krótki | Optymalny (zależny od złożoności) |
| Dokładność wyceny | Niska (uproszczona) | Wysoka (szczegółowa) |
| Analiza techniczna | Powierzchowna | Pogłębiona |
| Podstawa kosztorysu | Zaniżona | Rynkowa |
Wybór odpowiedniej ścieżki likwidacji ma duże znaczenie dla budżetu właściciela pojazdu. Szybkość nie powinna być ważniejsza od rzetelności. Dlatego warto korzystać z usług niezależnych ekspertów, aby uniknąć strat finansowych.
Wnioski z analiz
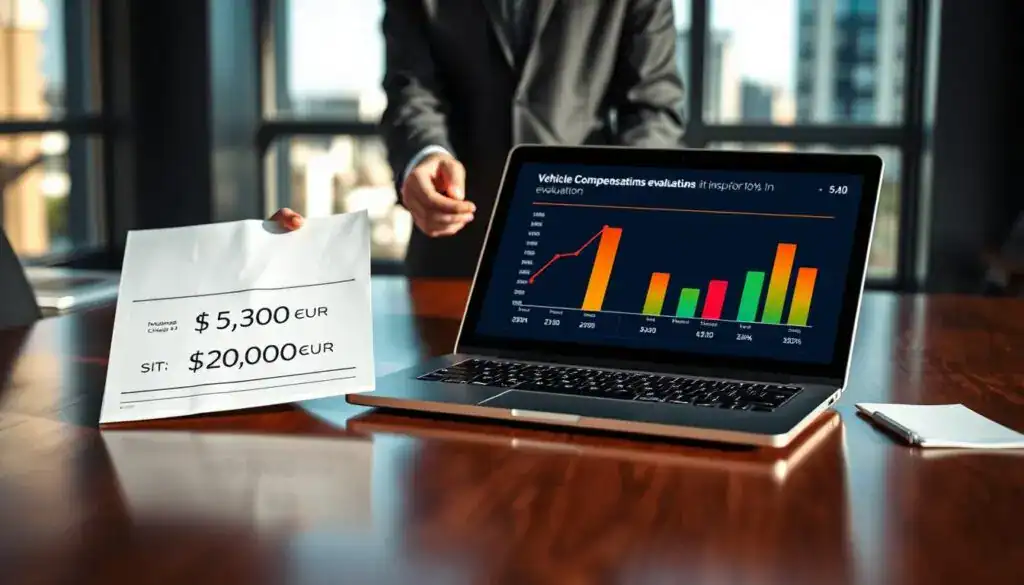
Porównanie wycen ubezpieczyciela i MOTOEXPERT oświetla wartość szkód komunikacyjnych. Ten przykład pokazuje, że różnica między 5 300 EUR a 12 000 EUR ma uzasadnienie. To wynika z różnych metod wyceny kosztów naprawy.
Właściciele samochodów często przyjmują pierwszą ofertę, nie wiedząc, że jest ona niska. Warto pamiętać, że dokładna dokumentacja techniczna jest kluczowa w sporach z ubezpieczycielami.
Co wynika z opinii rzeczoznawcy?
Opinia rzeczoznawcy pozwala zweryfikować pierwotną wycenę ubezpieczyciela i wskazać pominięte elementy szkody w sprawie dotyczącej odszkodowań komunikacyjnych.
Profesjonalny raport jest techniczną podstawą roszczenia o środki do naprawy w autoryzowanym serwisie. Decyzję o wypłacie podejmuje ubezpieczyciel, a w sporze sąd.
Czym różnią się oba podejścia?
W tym przykładzie opinia na poziomie 12 000 EUR odzwierciedla rynkowe koszty naprawy, a wycena ubezpieczyciela uproszczoną kalkulację.
Opinia wymaga więcej zaangażowania, a o ostatecznej kwocie decyduje ubezpieczyciel lub sąd. Poniżej przedstawiamy kluczowe różnice między analizowanymi podejściami do likwidacji szkód.
| Cecha | Ubezpieczyciel (5 300 EUR) | MOTOEXPERT (12 000 EUR) |
|---|---|---|
| Poziom wyceny | Zaniżony | Rynkowy/Realny |
| Wymagany czas | Minimalny | Większe zaangażowanie |
| Szczegółowość | Niska | Wysoka |
| Jakość naprawy | Ograniczona | Pełna/Profesjonalna |
Podsumowując, dążenie do uzyskania sprawiedliwych odszkodowań komunikacyjnych wymaga cierpliwości. Rekomendujemy rzetelne udokumentowanie pełnych kosztów naprawy.
Opinie ekspertów o ubezpieczycielach
Niezależni specjaliści często krytykują ubezpieczycieli za zaniżane wyceny. W naszej pracy zauważamy, że algorytmy ubezpieczycieli często ignorują ważne detale techniczne. To wpływa na wartość rynkową pojazdu. Opinia rzeczoznawcy MOTOEXPERT to przykład, kiedy ważna jest precyzja, a nie automatyzacja.
Co mówią rzeczoznawcy motoryzacyjni?
Eksperci motoryzacyjni mówią, że diabeł tkwi w szczegółach. Ubezpieczyciele chcą obniżyć koszty, ale rzeczoznawcy kładą nacisk na stan techniczny i historię serwisową. Niezależna ekspertyza uwzględnia elementy pomijane przez ubezpieczycieli.
Specjaliści wskazują na błędy w wycenach ubezpieczycieli:
- Pomijanie wysokiej jakości wyposażenia dodatkowego.
- Stosowanie uśrednionych stawek za roboczogodzinę w warsztatach.
- Niedoszacowanie wartości rynkowej pojazdów w dobrym stanie technicznym.
Perspektywa zadowolenia klienta
Zadowolenie klienta zależy od poczucia sprawiedliwości w procesie likwidacji szkody. Kiedy klient otrzymuje wycenę na 5 300 EUR, a rzeczoznawca MOTOEXPERT podaje wyższą wartość, to buduje podstawę do odwołania. O jego wyniku decyduje ubezpieczyciel, a w sporze sąd.
Profesjonalne wsparcie zmienia zasady gry na korzyść klienta. Zamiast akceptować niskie kwoty, klienci mają pewność, że ich roszczenia są oparte na rzetelnych danych technicznych. Ta różnica buduje długotrwałe zaufanie do niezależnych metod wyceny.
Jakie czynniki wpływają na wybór ubezpieczenia?
Wybierając ochronę komunikacyjną, dbamy o nasze finanse. Przed nieoczekiwanymi zdarzeniami na drodze, warto znać ubezpieczenia samochodowe na rynku. Dobrze dopasowana polisa zapobiega stresowi i wysokim kosztom napraw po wypadku.
Czynnik finansowy
Wiele osób skupia się tylko na cenie składki. Ale to krótkowzroczna strategia. Ważne jest znalezienie balansu między kosztem a zakresem ochrony oferowanej przez ubezpieczenia OC.
Niska cena nie zawsze oznacza dobrą ochronę. Ważne jest, co dokładnie oferuje dany pakiet.
W przypadku ubezpieczenia AC, oszczędności na początku mogą wiązać się z wyższymi wydatkami w razie szkody. Inwestycja w lepszą ochronę chroni nasz budżet przed nagłymi wydatkami.
Osobiste preferencje i potrzeby
Każdy kierowca ma inne potrzeby w zakresie ochrony. Jeśli często podróżujesz, potrzebujesz lepszej ochrony ubezpieczenia AC. Ważne są też dodatkowe opcje, jak assistance czy ubezpieczenie szyb.
Ubezpieczenia OC są obowiązkowe, ale rozszerzenia polisy zwiększają nasz komfort. Świadomy wybór uwzględnia naszą sytuację finansową i sposób użytkowania pojazdu. Indywidualne podejście pozwala na najlepsze wykorzystanie ubezpieczeń.
Co powinien wiedzieć potencjalny klient?
Otrzymanie wyceny od ubezpieczyciela to tylko początek. Wiele osób czuje się zagubionych w przepisach. Dlatego ważne jest, aby zrozumieć swoje prawa, szczególnie przy odszkodowaniach komunikacyjnych.
Kluczowe pytania do zadania ubezpieczycielowi
Przed akceptacją wyceny, musisz mieć jasne odpowiedzi. Nie wahaj się pytać o wszystko, co wpływa na kwotę odszkodowania. Oto pytania, które warto zadać:
- Jakie kryteria wpłynęły na wycenę wartości auta?
- Czy wszystkie uszkodzenia są uwzględnione w wycenie?
- Dlaczego zastosowano potrącenia amortyzacyjne?
- Czy możesz sprawdzić wycenę przez niezależnego eksperta?
Na co zwrócić uwagę przed podjęciem decyzji?
Dokumentacja od ubezpieczycieli może być skomplikowana. Zawsze czytaj każdy zapis dokładnie przed podpisaniem. Niekorzystne porozumienie może uniemożliwić dalsze roszczenia.
„Pamiętaj, że każda ugoda jest dobrowolna. Jeśli wycena nie pokrywa kosztów naprawy, możesz negocjować lub odwołać się od decyzji.”
Uważaj na klauzule zrzeczeń. Sprawdź, czy uwzględniono koszty wynajmu auta zastępczego i utraty wartości. Profesjonalne podejście do ubezpieczenia majątkowego i dokładna analiza dokumentów to najlepsza ochrona finansowa.
Podsumowanie i rekomendacje
Wybór ochrony finansowej wymaga zrozumienia różnic między wycenami ubezpieczycieli a ekspertyzami MOTOEXPERT. Ważne jest znać swoje prawa i dokładnie analizować dokumentację. To podstawa do skutecznego dochodzenia roszczeń.
Najlepsze praktyki przy wyborze ubezpieczenia
Zalecamy gromadzenie pełnej dokumentacji szkody od momentu zdarzenia. Korzystanie z usług niezależnych rzeczoznawców pozwala na uzyskanie dokładnej wyceny. Często ta wycena jest wyższa niż wstępne propozycje ubezpieczycieli.
Takie podejście daje rzetelną podstawę roszczenia o odszkodowanie. To ważne, gdy mamy polisy.
Nasze ostateczne wnioski dla klientów
Warto inwestować czas w analizę warunków ubezpieczeń samochodowych. To pozwala uniknąć przykrych niespodzianek. Solidne ubezpieczenia komunikacyjne chronią portfel i dają spokój ducha.
Zachęcamy do regularnego przeglądu polis. W tym ubezpieczeń majątkowych. To przygotuje nas na nieprzewidziane zdarzenia drogowe.
FAQ
Dlaczego wycena od podmiotu Ubezpieczyciel 5300 EUR jest zazwyczaj znacznie niższa od rynkowej?
Co konkretnie sprawia, że rzeczoznawca MOTOEXPERT przygotowuje wyższą kalkulację?
Czy warto kwestionować ofertę ubezpieczyciela w przypadku ubezpieczenia OC i AC?
Jak ubezpieczenia samochodowe chronią moją wartość majątkową po wypadku?
Jakie kroki powinniśmy podjąć, aby uzyskać sprawiedliwe odszkodowania komunikacyjne?
Czy wybór tańszego ubezpieczenia komunikacyjnego zawsze oznacza gorszą likwidację szkody?
Likwidacja szkody: samodzielnie czy z MOTOEXPERT?
Porównaj, zanim ubezpieczyciel zdecyduje za Ciebie.
| ✗ Samodzielnie (kalkulator / AI ubezpieczyciela) | ✓ Z MOTOEXPERT + rekomendowany Adwokat |
|---|---|
| Wycena rzeczoznawcy ubezpieczyciela — interes płatnika, ryzyko zaniżenia | Niezależna certyfikowana opinia techniczna — pełny kosztorys wg stawek rynkowych |
| Pominięte pozycje: utrata wartości, auto zastępcze, holowanie | Komplet roszczeń: utrata wartości pojazdu, auto zastępcze, koszty dodatkowe |
| Samotne negocjacje z ubezpieczycielem, bariera językowa | Obsługa po polsku + rekomendowany Fachanwalt für Verkehrsrecht do reprezentacji prawnej |
| Sztuczna inteligencja nie stanie za Tobą w sądzie — koszt błędu ponosisz Ty | Szkoda z OC sprawcy w Niemczech przy jednoznacznej odpowiedzialności: uzasadnione koszty rzeczoznawcy co do zasady pokrywa ubezpieczyciel sprawcy (§ 249 BGB) — nie dotyczy szkód drobnych poniżej tzw. Bagatellgrenze (ok. 750 €) |
