











Kiedy kierowcy po kolizji w Niemczech otrzymują kosztorys od ubezpieczyciela, często są zaskoczeni. Często kwoty te są bardzo niskie, co sprawia trudności finansowe. Naszym celem jest zrozumienie różnic między takimi wycenami a rzeczywistymi kosztami naprawy.
Widzimy duże różnice między Ubezpieczycielem 5 555 EUR a niezależnym rzeczoznawcą MOTOEXPERT 9 800 EUR. Ta różnica wynika z różnych metod oceny stanu technicznego.
Rzetelna dokumentacja szkód jest kluczem do ochrony Twoich interesów. Bez profesjonalnej opinii możesz stracić tysiące euro, które Ci się należą. Oto kluczowe wnioski z naszej analizy.
Kluczowe wnioski
- Zaniżone wyceny są częstą praktyką towarzystw ubezpieczeniowych.
- Niezależna ekspertyza pozwala na uzyskanie sprawiedliwego odszkodowania.
- Różnica między wycenami może sięgać nawet kilku tysięcy euro.
- Profesjonalna ocena techniczna chroni wartość rynkową Twojego pojazdu.
- Warto walczyć o pełną kwotę naprawy zgodnie z kosztorysem rzeczoznawcy.
Wprowadzenie do tematu wyceny
Czy zastanawialiście się, dlaczego wycena ubezpieczyciela różni się od opinii eksperta? Proces likwidacji szkód jest kluczowy dla sprawiedliwego odszkodowania. Każde ubezpieczenie komunikacyjne musi dokładnie określić wartość pojazdu.
Dlaczego wycena jest istotna?
Dokładna wycena szkód chroni przed stratami finansowymi. Jeśli ubezpieczenie OC opiera się na zaniżonych danych, poszkodowany może nie otrzymać potrzebnych środków. Precyzja chroni interesy klienta przed instytucjami finansowymi.
Właściwa wycena pozwala na jasne rozliczenie szkód. Rzetelne ubezpieczenia samochodowe gwarantują pełną rekompensatę. Brak dbałości o szczegóły często prowadzi do długotrwałych sporów.
Jakie są różnice w podejściu do wyceny?
Ubezpieczyciele często używają prostych algorytmów, które nie uwzględniają wszystkich detali. Niezależni rzeczoznawcy, jak eksperci z MOTOEXPERT, analizują każdy szczegół. To wpływa na wyższą wycenę. Poniżej przedstawiamy kluczowe różnice w podejściu do wyceny.
| Cecha wyceny | Podejście ubezpieczyciela | Podejście rzeczoznawcy |
|---|---|---|
| Metodologia | Uproszczone algorytmy | Szczegółowa analiza techniczna |
| Cel główny | Minimalizacja kosztów | Realna wartość rynkowa |
| Dokładność | Niska do średniej | Wysoka i precyzyjna |
| Ubezpieczenie OC | Standardowe stawki | Indywidualna ocena szkody |
Wybór metody wyceny wpływa na kwotę odszkodowania. Zrozumienie tych różnic jest kluczowe dla każdego z ubezpieczeń samochodowych. Świadomy klient zawsze ma przewagę w procesie likwidacji szkód.
Analiza wyceny ubezpieczyciela 5 555 EUR
Kiedy ubezpieczyciel 5 555 EUR pokazuje nam wycenę szkody, warto zrozumieć, jak ta kwota została ustalona. Często okazuje się, że ta kwota nie pokazuje prawdziwej wartości naszego samochodu ani kosztów jego naprawy.
Kryteria zastosowane przez ubezpieczyciela
W ramach ubezpieczenia majątkowego, firmy używają prostych algorytmów. Te algorytmy bazują na danych rynkowych, ignorując historię serwisową naszego auta.
Automatyczne podejście to, że każdy samochód jest traktowany tak samo. Niezależnie od tego, jak dobrze jest utrzymany. W rezultacie, wycena 5 555 EUR może być zbyt niska.
Dodatkowe koszty związane z procesem
Proces likwidacji szkody często wiąże się z ukrytymi opłatami. Poszkodowani dowiadują się o nich dopiero po otrzymaniu decyzji. Ubezpieczyciele często obniżają odszkodowanie, korzystając z tzw. amortyzacji części.
Warto zwrócić uwagę na poniższe zestawienie. Pokazuje różnice w podejściu do wyceny:
| Element wyceny | Podejście ubezpieczyciela | Rzeczywisty koszt |
|---|---|---|
| Części zamienne | Zamienniki niskiej jakości | Oryginalne części OEM |
| Roboczogodzina | Stawka minimalna | Stawka autoryzowanego serwisu |
| Amortyzacja | Wysoka (potrącenie) | Brak (naprawa do stanu nowego) |
Możliwe zastrzeżenia do wyceny
Jako poszkodowani, mamy prawo zgłaszać zastrzeżenia. Jeśli uważamy, że ubezpieczenie majątkowe zostało rozliczone nieuczciwie. Najczęściej spory dotyczą zaniżonych stawek za roboczogodzinę i braku oryginalnych części zamiennych.
Zalecamy dokładną weryfikację każdego punktu kosztorysu. Jeśli ubezpieczyciel 5 555 EUR nie uwzględnił faktur za naprawy, warto przygotować odwołanie. Powinno być poparte dokumentacją techniczną.
Rzeczoznawca MOTOEXPERT z wyceną 9 800 EUR
W świecie ubezpieczeń samochodowych, wycena rzeczoznawcy MOTOEXPERT na 9 800 EUR jest ważna. Często różnica między co ubezpieczyciele mówią a rzeczywistymi kosztami naprawy jest duża.
Metodologia wyceny stosowana przez MOTOEXPERT
Nasz zespół używa szczegółowej analizy technicznej. To pozwala nam zobaczyć rzeczywisty stan pojazdu, nie tylko używając algorytmów ubezpieczycieli.
Analizujemy każdy uszkodzony element pojazdu. Dzięki temu, uwzględniamy realne ceny części i stawki roboczogodzin w autoryzowanych serwisach. To pozwala nam uzyskać dokładny obraz szkody.
Czy warto inwestować w wyższą wycenę?
Klienci często zastanawiają się, czy warto płacić za niezależną wycenę. Nasze doświadczenie pokazuje, że inwestycja w profesjonalną wycenę często zwraca się z nawiązką w postaci wyższego odszkodowania.
„Rzetelna dokumentacja techniczna to fundament, na którym buduje się skuteczność roszczenia odszkodowawczego w sporze z ubezpieczycielem.”
Posiadanie niezależnego raportu daje mocną kartę przetargową. Pozwala to na skuteczne podważenie zaniżonych kosztorysów, które nie odzwierciedlają rzeczywistego stanu technicznego auta.
Przykłady ocenionych bądź odrzuconych roszczeń
W naszej pracy spotykamy się z różnymi sytuacjami. Oto najczęstsze sytuacje, w których nasza interwencja zmienia wynik postępowania:
- Niedoszacowanie kosztów części: Ubezpieczyciel stosuje zamienniki niskiej jakości, podczas gdy my wykazujemy konieczność użycia części oryginalnych.
- Błędna kwalifikacja naprawy: Często udaje nam się udowodnić, że element kwalifikuje się do wymiany, a nie do naprawy blacharskiej.
- Odrzucone roszczenia dodatkowe: Weryfikujemy szkody ukryte, które zostały pominięte w pierwotnym protokole oględzin.
Porównanie kosztów w procesach wyceny
Właściciele aut i osoby z ubezpieczeniem dla motocyklistów muszą znać czynniki wpływające na wycenę szkody. Często zastanawiamy się, dlaczego różne instytucje mają tak różne ceny za ten sam pojazd. To zależy od metodologii i danych, na których opierają się rzeczoznawcy.
Jakie czynniki wpływają na ostateczną kwotę?
Wiele zmiennych wpływa na ostateczną wartość odszkodowania. Stan techniczny pojazdu i jego historia serwisowa są kluczowe. Regularne serwisowanie zwiększa wartość rynkową auta.
Rzeczoznawcy też analizują ceny podobnych modeli w regionie. Precyzyjna dokumentacja napraw i wymian części jest ważna. Jeśli ubezpieczyciel pominie te szczegóły, kwota może być zaniżona, co prowadzi do sporów.
Różnice w podejściu do wyceny samochodów
Instytucje ubezpieczeniowe używają prostych algorytmów, by zmniejszyć koszty. Niezależni eksperci, jak MOTOEXPERT, przeprowadzają szczegółowe oględziny pojazdu. To ważne, szczególnie przy specjalistycznych ubezpieczeniach dla motocyklistów czy unikatowych autach.
Różnice między wyceną ubezpieczyciela a rzeczoznawcy wynikają z ich priorytetów. Ubezpieczyciel chce obniżyć wydatki, a ekspert skupia się na rzeczywistej wartości rynkowej. Wybór odpowiedniej ścieżki po szkodzie pozwala bronić swoich interesów finansowych.
Ubezpieczenia a szczegóły wyceny
Każde ubezpieczenie OC musi traktować poszkodowanych sprawiedliwie. Rzetelna ocena stanu technicznego pojazdu jest kluczowa. Transparentność działań ubezpieczyciela daje klientom poczucie bezpieczeństwa.
Rola ubezpieczycieli w procesie wyceny
Ubezpieczyciele muszą dokładnie analizować uszkodzenia. Ubezpieczenie komunikacyjne wymaga dokładnych dokumentacji. Ubezpieczyciel musi znaleźć kompromis między firmą a klientem.
Poprawna weryfikacja uszkodzeń zapobiega zaniżaniu odszkodowania. Dzięki temu proces likwidacji przebiega sprawniej, a strony szybciej dochodzą do porozumienia.
Jakie są obowiązki ubezpieczyciela?
Ubezpieczyciel musi przeprowadzić postępowanie wyjaśniające w określonym czasie. Musi ocenić zakres zniszczeń i podać podstawy prawne i techniczne. Sprawiedliwe traktowanie klienta oznacza jasne rozstrzyganie wątpliwości.
Poniższa tabela pokazuje różnice między standardowym podejściem ubezpieczyciela a oczekiwaniami klienta:
| Obszar działań | Podejście ubezpieczyciela | Oczekiwania klienta |
|---|---|---|
| Weryfikacja szkód | Minimalizacja kosztów | Pełna naprawa do stanu sprzed szkody |
| Czas likwidacji | Zgodny z ustawowymi terminami | Szybka wypłata środków |
| Dokumentacja | Uproszczona analiza | Szczegółowy raport techniczny |
| Komunikacja | Formalna i zwięzła | Jasne wyjaśnienie wyceny |
Posiadanie polisy to więcej niż tylko obowiązek składkowy. To prawo do rzetelnej obsługi. Każdy uczestnik ruchu drogowego powinien wymagać jasności od ubezpieczyciela.
Opinia ekspertów na temat różnic wyceny
Analiza różnic w wycenach szkód komunikacyjnych wymaga spojrzenia eksperta. Często obserwujemy, że kalkulacje ubezpieczycieli różnią się od rzeczywistych kosztów naprawy. Niezależność eksperta jest kluczowa dla obiektywizmu.
Jakie są profesjonalne opinie na temat wyceny?
Specjaliści motoryzacyjni mówią, że wyceny ubezpieczycieli są zaniżone. Ubezpieczyciele często korzystają z tanich zamienników i niskich stawek za godzinę pracy. W przeciwieństwie do nich, rzeczoznawca MOTOEXPERT 9 800 EUR bierze pod uwagę pełną dokumentację i aktualne ceny.
Eksperci wskazują na kilka głównych powodów różnic w wycenach:
- Stosowanie nieaktualnych baz danych przez ubezpieczycieli.
- Pomijanie kosztów specjalistycznych usług serwisowych.
- Niedoszacowanie wartości rynkowej pojazdu w momencie wystąpienia szkody.
Rekomendacje w kontekście wyboru rzeczoznawcy
Wybór odpowiedniego specjalisty ma duży wpływ na wysokość odszkodowania. Jeśli Twoje ubezpieczenie dla motocyklistów nie pokrywa wszystkich kosztów, warto zasięgnąć pomocy eksperta. Profesjonalna opinia techniczna może pomóc odwołać decyzję ubezpieczyciela.
Rekomendujemy skorzystanie z usług rzeczoznawcy w następujących sytuacjach:
„Gdy wycena ubezpieczyciela jest niska, a naprawa wymaga oryginalnych części i specjalistycznego serwisu, niezależna ekspertyza jest kluczowa.”
Pamiętaj, że dobre ubezpieczenie dla motocyklistów powinno być wspierane przez fachową wiedzę techniczną. Jeśli otrzymasz wycenę na poziomie 5 555 EUR, a naprawa kosztuje 9 800 EUR, szukaj pomocy. Doświadczony rzeczoznawca MOTOEXPERT 9 800 EUR pomoże Ci odwołać się z większą pewnością siebie.
Częste błędy przy wyborze rzeczoznawcy
Wybór rzeczoznawcy to ważny krok w procesie dochodzenia roszczeń. Błędy w tej decyzji mogą być bardzo kosztowne. Często klienci decydują się na rzeczoznawcę na podstawie ceny, nie sprawdzając jego kompetencji.
Takie podejście może prowadzić do zaniżonych wycen. Może to sprawić, że otrzymacie niewłaściwą kwotę odszkodowania.
Jak uniknąć pułapek?
Największą pułapką jest wybieranie najniższej ceny. Profesjonalny rzeczoznawca musi mieć odpowiednie uprawnienia i doświadczenie. Sprawdźcie referencje i opinie techniczne, które zakończyły się sukcesem.
Kolejnym błędem jest nie sprawdzanie niezależności eksperta. Jeśli jest powiązany z firmą ubezpieczeniową, jego obiektywizm może być ograniczony. Upewnijcie się, że wybrany specjalista działa w pełni autonomicznie i reprezentuje Wasze interesy.
Co warto sprawdzić przed podjęciem decyzji?
Przed podpisaniem umowy warto sprawdzić kilka rzeczy. Sprawdźcie, czy rzeczoznawca ma aktualne certyfikaty i korzysta z nowoczesnych metodologii. Dobre dokumentowanie to klucz do sukcesu w procesie odszkodowawczym.
Poniższa tabela pokazuje, na co zwrócić uwagę przy wyborze eksperta:
| Cecha | Profesjonalny Rzeczoznawca | Niedoświadczony Ekspert |
|---|---|---|
| Uprawnienia | Certyfikowany i zarejestrowany | Brak potwierdzonych kwalifikacji |
| Metodologia | Zgodna z normami dla ubezpieczenie majątkowe | Intuicyjna, nieudokumentowana |
| Niezależność | Pełna autonomia | Powiązania z ubezpieczycielem |
| Dokumentacja | Szczegółowy raport techniczny | Krótka notatka bez dowodów |
Pamiętajcie, że dokładna weryfikacja to inwestycja w Wasze bezpieczeństwo. Mądrze wybierając, zwiększacie szansę na uzyskanie właściwej kwoty odszkodowania.
Kluczowe aspekty wyceny dla klientów
Zarządzanie ubezpieczenia samochodowe pozwala uniknąć wielu kosztownych błędów. Firmy z własną flotą muszą znać procedury likwidacji szkód. Wiedza o procesach likwidacji jest kluczowa dla stabilności finansowej.
Co powinno wiedzieć każde przedsiębiorstwo?
Właściciele firm powinni dokładnie analizować polisę ubezpieczenie OC. Zrozumienie ochrony pozwala lepiej zarządzać ryzykiem. Profesjonalne podejście do dokumentacji przyspiesza wypłatę odszkodowania.
Rzetelna wycena nie zawsze zgadza się z ofertą ubezpieczyciela. Firmy mogą korzystać z niezależnych ekspertyz, co często daje wyższe kwoty. Zarządzanie flotą wymaga współpracy z zaufanymi ekspertami.
Jakie informacje są kluczowe przy ubezpieczeniu?
Przy zawieraniu umowy na ubezpieczenie OC, ważne jest podanie pełnych danych o stanie technicznym pojazdów. Należy dbać o aktualność dokumentacji serwisowej. Takie podejście zmniejsza ryzyko sporów podczas likwidacji szkód.
Poniższa tabela przedstawia najważniejsze czynniki wpływające na wycenę w kontekście flotowym:
| Aspekt wyceny | Znaczenie dla firmy | Wpływ na odszkodowanie |
|---|---|---|
| Historia serwisowa | Wysokie | Pozytywny |
| Stan techniczny | Kluczowe | Bezpośredni |
| Zakres polisy | Podstawowe | Decydujący |
| Niezależna opinia | Wysokie | Wzrost kwoty |
Podsumowując, dbałość o szczegóły przy wyborze polisy i rzetelne gromadzenie danych o pojazdach to najlepsza strategia. Dzięki temu proces likwidacji szkód staje się przewidywalny i bezpieczny dla budżetu firmy.
Wpływ wyceny na proces odszkodowawczy
Wycena szkody to podstawa w procesie odszkodowawczym. Dobre ubezpieczenie komunikacyjne powinno zrekompensować wszystkie straty. Ale w praktyce często jest to inaczej. Dokładna wycena wpływa na wysokość otrzymywanych środków.
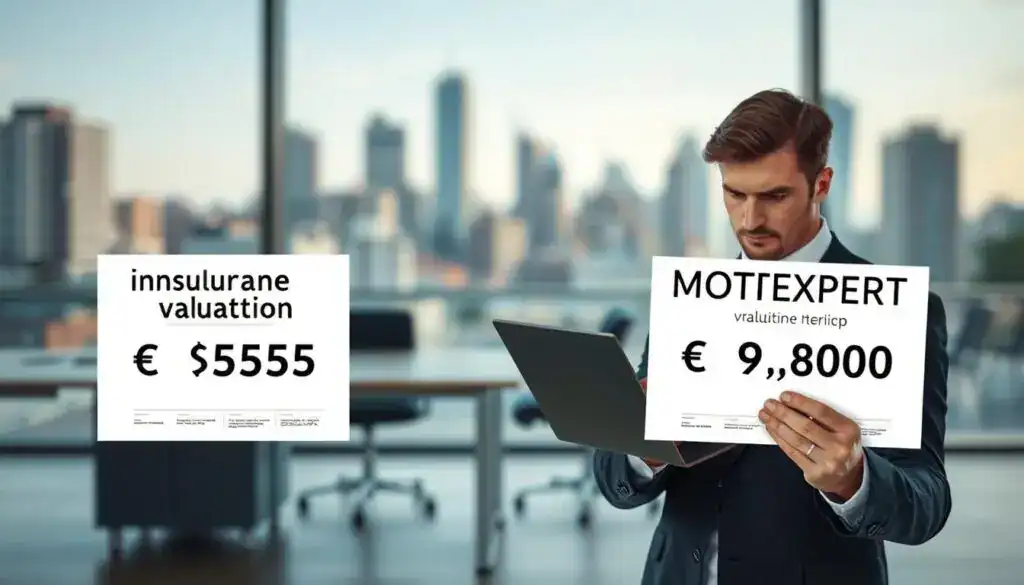
Jak wycena wpływa na uzyskanie odszkodowania?
Ubezpieczyciel 5 555 EUR często zapomina o ważnych kosztach. Obejmują one koszty naprawy w autoryzowanych serwisach. Dzięki temu, poszkodowany często nie otrzymuje wystarczających środków na naprawę.
Poniżej znajduje się tabela pokazująca różnice w podejściu do wyceny:
| Kryterium | Wycena Ubezpieczyciela | Wycena Ekspercka |
|---|---|---|
| Kwota bazowa | 5 555 EUR | 9 800 EUR |
| Jakość części | Zamienniki | Oryginalne |
| Stawka roboczogodziny | Zaniżona | Rynkowa |
| Wpływ na budżet | Niewystarczający | Pełna naprawa |
Czy warto zaskarżyć decyzję ubezpieczyciela?
Wiele osób zastanawia się, czy warto walczyć o wyższe odszkodowanie. Jeśli nasze ubezpieczenie komunikacyjne zostało zignorowane, zaskarżenie decyzji może być jedyną opcją. Warto podjąć kroki prawne, gdy różnica między propozycją ubezpieczyciela a realnymi kosztami naprawy jest duża.
„Sprawiedliwa wycena to nie tylko kwestia liczb, to przede wszystkim gwarancja bezpieczeństwa i przywrócenia stanu technicznego pojazdu po zdarzeniu drogowym.”
Zaskarżenie decyzji pozwala na ponowną weryfikację dokumentacji przez niezależnych rzeczoznawców. Dzięki temu możemy skutecznie dochodzić swoich praw i uniknąć dopłacania z własnej kieszeni do naprawy, za którą odpowiedzialność ponosi sprawca wypadku.
Przypadki niewłaściwych wycen
Wiele osób doświadcza strat finansowych z powodu niskich wycen ubezpieczeń. Często oferowane wypłaty nie pokrywają nawet połowy kosztów naprawy. Rzetelna weryfikacja dokumentacji jest kluczowa, aby uniknąć niekorzystnych warunków.
Analiza przykładowych spraw
W jednej sprawie ubezpieczyciel wycenił szkodę na 5 555 EUR, co było znacznie za niskie. Po ekspertyzie rzeczoznawca MOTOEXPERT 9 800 EUR wykazał, że naprawa kosztuje znacznie więcej. Dzięki temu klient otrzymał pełną rekompensatę, co pozwoliło na profesjonalną naprawę.
Problemy z ubezpieczeniem dotyczą również posiadaczy jednośladów. Ubezpieczenie dla motocyklistów powinno zapewnić realne zabezpieczenie. Jednak w przypadku poważnych uszkodzeń, ubezpieczyciele często stosują niskie stawki za części zamienne. Analizy pokazują, że bez wsparcia eksperta, kierowcy tracą tysiące euro.
Jakie konsekwencje niosą za sobą błędne wyceny?
Błędne wyceny mogą mieć poważne konsekwencje. Poszkodowani muszą pokryć różnicę z własnej kieszeni, co jest niesprawiedliwe. Procesy odwoławcze generują stres i pochłaniają czas.
Profesjonalny rzeczoznawca MOTOEXPERT 9 800 EUR zapewnia obiektywne podejście do wyceny. Poniższa tabela pokazuje różnice w podejściu do szacowania szkód, które często decydują o sukcesie w sporze z ubezpieczycielem.
| Kryterium wyceny | Standard ubezpieczyciela | Ekspertyza MOTOEXPERT |
|---|---|---|
| Ceny części zamiennych | Najtańsze zamienniki | Części oryginalne (OEM) |
| Stawka roboczogodziny | Zaniżona, rynkowa | Autoryzowany serwis |
| Wartość rynkowa pojazdu | Minimalna z tabel | Rzeczywista wartość rynkowa |
| Kosztorys naprawy | 5 555 EUR | 9 800 EUR |
Podsumowanie i wnioski
Różnica między kwotą 5 555 EUR a wyceną MOTOEXPERT na poziomie 9 800 EUR jest sygnałem ostrzegawczym. Właściciele pojazdów powinni dokładnie sprawdzić dokumentację i warunki polisy.
Ważne jest, aby ubezpieczenie majątkowe było oparte na jasnych zasadach wyceny. Klienci, którzy są świadomi, mogą skutecznie walczyć z zaniżonymi szacunkami ubezpieczyciela.
Wartość rzetelnej dokumentacji
Porównanie tych dwóch kwot pokazuje, jak ważna jest niezależna opinia techniczna. Profesjonalna wycena chroni interesy finansowe posiadacza polisy w sporach.
Właściwe ubezpieczenie majątkowe wymaga uwagi na każdym etapie likwidacji szkody. Nie należy akceptować pierwszej propozycji, jeśli budzi ona uzasadnione wątpliwości co do swojej rzetelności.
Działania po otrzymaniu wyceny
W przypadku rozbieżności warto skonsultować się z niezależnymi ekspertami. Specjaliści z MOTOEXPERT pomogą ocenić, czy przyznane odszkodowanie odpowiada rzeczywistej wartości rynkowej pojazdu.
Zachęcamy do aktywnego dbania o swoje prawa w ramach posiadanego ubezpieczenia majątkowego. Odpowiednia reakcja na błędną wycenę często prowadzi do uzyskania sprawiedliwej rekompensaty za poniesione straty.
Wycena ubezpieczyciela 5 555 EUR vs MOTOEXPERT 9 800 EUR
W świecie likwidacji szkód komunikacyjnych często spotykamy się z dużymi różnicami w szacowaniu wartości napraw. Ten artykuł analizuje kluczowe różnice między wyceną ubezpieczyciela a niezależną ekspertyzą rzeczoznawcy. Pokazujemy, jak różnica między kwotą 5 555 EUR a 9 800 EUR wpływa na wysokość odszkodowania. Dlaczego rzetelna ocena stanu technicznego pojazdu jest ważna dla ochrony interesów finansowych właściciela.
Wprowadzenie do tematu wyceny
### Dlaczego wycena jest istotna?
Wycena szkód komunikacyjnych jest podstawą procesu likwidacji roszczeń. Specjaliści z branży wiedzą, że dokładne określenie wartości pojazdu i kosztów naprawy jest kluczowe. To pomaga uniknąć strat finansowych przez właścicieli.
### Jakie są różnice w podejściu do wyceny?
Różnica między kalkulacją przez systemy korporacyjne a indywidualnym badaniem technicznym jest duża. Ubezpieczyciele dążą do optymalizacji kosztów, podczas gdy niezależni eksperci skupiają się na realnych uszkodzeniach i kosztach naprawy.
Analiza wyceny ubezpieczyciela 5 555 EUR
### Kryteria zastosowane przez ubezpieczyciela
W naszej analizie zauważyliśmy, że ubezpieczyciel ustalił wartość szkody na 5 555 EUR. Użył standardowych procedur z ubezpieczenia majątkowego. Metody te opierają się na uśrednionych stawkach i cenach zamienników, które nie zawsze odpowiadają jakości oryginalnych części.
### Dodatkowe koszty związane z procesem
Ubezpieczyciele często pomijają koszty poboczne. Zaniżona wycena rzadko uwzględnia spadek wartości rynkowej pojazdu po kolizji. Nie uwzględnia też pełnych kosztów wynajmu pojazdu zastępczego.
### Możliwe zastrzeżenia do wyceny
Jako poszkodowani mamy prawo zgłosić zastrzeżenia do wyceny na poziomie 5 555 EUR. Najczęstszym błędem jest brak uwzględnienia indywidualnej historii serwisowej auta i jego stanu przed szkodą.
Rzeczoznawca MOTOEXPERT z wyceną 9 800 EUR
### Metodologia wyceny stosowana przez MOTOEXPERT
Rzeczoznawca MOTOEXPERT wycenił szkodę na 9 800 EUR. Ich metoda opiera się na szczegółowej analizie technicznej. Eksperci z MOTOEXPERT dokładnie sprawdzają uszkodzenia i stosują realne ceny części zamiennych.
### Czy warto inwestować w wyższą wycenę?
Inwestycja w niezależną opinię często się zwraca. Różnica wynosząca ponad 4 000 EUR pokazuje, że profesjonalna dokumentacja jest mocnym argumentem w sporze z ubezpieczycielem.
### Przykłady ocenionych bądź odrzuconych roszczeń
Analizując sprawy prowadzone przez MOTOEXPERT, widzimy, że wyceny na poziomie 9 800 EUR są trudniejsze do podważenia w sądzie. Solidne argumenty techniczne sprawiają, że roszczenia, które pierwotnie były odrzucane, są uznawane w pełnej wysokości.
Porównanie kosztów w procesach wyceny
### Jakie czynniki wpływają na ostateczną kwotę?
Na końcową sumę odszkodowania wpływa stan techniczny, unikalne wyposażenie i udokumentowana historia serwisowa. To pozwala zrozumieć, dlaczego dwie różne instytucje mogą wycenić ten sam pojazd w różny sposób.
### Różnice w podejściu do wyceny samochodów
Niezależnie od tego, czy wycena dotyczy luksusowych limuzyn, czy motocykli, kluczem jest transparentność. Ubezpieczyciel 5 555 EUR widzi statystykę, a rzeczoznawca MOTOEXPERT 9 800 EUR widzi konkretny egzemplarz o określonej wartości rynkowej.
Ubezpieczenia a szczegóły wyceny
### Rola ubezpieczycieli w procesie wyceny
Ubezpieczyciele są płatnikami, ale muszą też traktować klientów sprawiedliwie. W ramach procesu likwidacji, ubezpieczenie OC nakłada na firmy wymóg dokładnej weryfikacji uszkodzeń, a nie jedynie ich powierzchownego oszacowania.
### Jakie są obowiązki ubezpieczyciela?
Transparentność procesu jest kluczowa dla budowania zaufania. Ubezpieczyciel musi przedstawić pełną kalkulację i uzasadnić każdą korektę, co często jest niekorzystne dla poszkodowanego.
Opinia ekspertów na temat różnic wyceny
### Jakie są profesjonalne opinie na temat wyceny?
Eksperci rynkowi zgodnie wskazują na przewagę niezależnych rzeczoznawców. Wskazują, że pracownicy firm ubezpieczeniowych są ograniczeni wewnętrznymi wytycznymi, które mają na celu minimalizację wypłat, podczas gdy wolny rzeczoznawca kieruje się wyłącznie stanem faktycznym.
### Rekomendacje w kontekście wyboru rzeczoznawcy
Rekomendujemy skorzystanie z usług MOTOEXPERT, zwłaszcza gdy pierwotna oferta wydaje się rażąco niska. Porady te są istotne zarówno dla kierowców samochodów, jak i osób posiadających ubezpieczenie dla motocyklistów.
Częste błędy przy wyborze rzeczoznawcy
### Jak uniknąć pułapek?
Największą pułapką jest wybór rzeczoznawcy współpracującego z ubezpieczycielami. Taka zależność może prowadzić do konfliktu interesów. Ważne jest, aby ekspert był w pełni niezależny.
### Co warto sprawdzić przed podjęciem decyzji?
Przed zleceniem opinii należy zweryfikować doświadczenie rzeczoznawcy oraz jego uprawnienia. To kluczowe dla skuteczności roszczeń w ramach ubezpieczenia majątkowego. Rzetelna dokumentacja to pierwszy krok do sukcesu.
Kluczowe aspekty wyceny dla klientów
### Co powinno wiedzieć każde przedsiębiorstwo?
Firmy posiadające floty pojazdów powinny dbać o jakość wycen. Świadomość zapisów w polisie ubezpieczenia OC pozwala na lepsze zarządzanie ryzykiem finansowym. Unikanie sytuacji, w których firma musi dopłacać do napraw z własnych środków.
### Jakie informacje są kluczowe przy ubezpieczeniu?
Kluczowa jest wiedza o tym, że wycena ubezpieczyciela nie jest ostateczna. Posiadanie pełnej historii pojazdu i certyfikatów serwisowych pozwala rzeczoznawcy MOTOEXPERT na wykazanie realnej wartości szkody na poziomie 9 800 EUR.
Wpływ wyceny na proces odszkodowawczy
### Jak wycena wpływa na uzyskanie odszkodowania?
Wycena ubezpieczyciela na poziomie 5 555 EUR determinuje pierwotną kwotę wypłaty. Jeśli przyjmiemy tę kwotę bez zastrzeżeń, zamykamy sobie drogę do dalszych roszczeń. Dlatego tak ważne jest posiadanie kontrargumentu w postaci profesjonalnej opinii.
### Czy warto zaskarżyć decyzję ubezpieczyciela?
Zdecydowanie tak. Jeśli dochodzi do sporów o wysokość odszkodowania, opcja ta jest nieoceniona. Ułatwia proces skarżenia decyzji, gdy ubezpieczyciel 5 555 EUR oferuje kwotę, która nie pokrywa realnych strat.
Przypadki niewłaściwych wycen
### Analiza przykładowych spraw
W naszej praktyce spotykamy przypadki, w których pierwotne wyceny były rażąco zaniżone. Stosowanie amortyzacji części bezprawnych prowadzi do korekty kwoty. Dopiero interwencja rzeczoznawcy zewnętrznego pozwala na korektę.
### Jakie konsekwencje niosą za sobą błędne wyceny?
Błędne wyceny dotykają wszystkich – od kierowców aut osobowych po motocyklistów. Skutkiem jest niefachowa naprawa, która zagraża bezpieczeństwu ruchu drogowego i znaczna strata finansowa przy późniejszej sprzedaży pojazdu.
Podsumowanie i wnioski
### Co wynika z porównania wycen?
Z zestawienia 5 555 EUR vs 9 800 EUR wynika jasny wniosek: nie należy bezkrytycznie ufać pierwszej kalkulacji ubezpieczyciela. Weryfikacja szkody przez niezależnego rzeczoznawcę to standard, który powinien stosować każdy świadomy właściciel pojazdu.
### Jakie kroki należy podjąć po wycenie?
Po otrzymaniu niskiej wyceny należy niezwłocznie skontaktować się z rzeczoznawcą MOTOEXPERT. Przygotowanie profesjonalnej opinii technicznej to fundament do skutecznego odwołania i uzyskania należnych środków.
FAQ
Q: Dlaczego ubezpieczyciel 5 555 EUR zaproponował tak niską kwotę w porównaniu do MOTOEXPERT?
A: Ubezpieczyciele często korzystają z uproszczonych systemów kalkulacji i uśrednionych stawek rynkowych. Rzeczoznawca MOTOEXPERT 9 800 EUR uwzględnia realne ceny części oryginalnych oraz technologie naprawy zalecane przez producentów, co prowadzi do rzetelniejszej wyceny szkody.
### Q: Czy ubezpieczenie OC pokrywa koszty niezależnego rzeczoznawcy?
A: Tak, w wielu przypadkach, gdy wycena ubezpieczyciela jest rażąco zaniżona, koszty sporządzenia prywatnej opinii mogą zostać odzyskane w ramach roszczenia z ubezpieczenia OC, gdyż stanowią one niezbędny koszt dochodzenia pełnego odszkodowania.
### Q: Jak ubezpieczenie komunikacyjne wpływa na standard naprawy motocykla?
A: Właściwe ubezpieczenie dla motocyklistów powinno gwarantować przywrócenie pojazdu do stanu sprzed szkody. Jeśli ubezpieczyciel zaniża wycenę, uniemożliwia to profesjonalną naprawę na oryginalnych komponentach, co jest kluczowe dla bezpieczeństwa motocyklisty.
### Q: Czy ubezpieczenia samochodowe różnią się zakresem ochrony w zależności od wyceny?
A: Zakres ochrony wynika z polisy, ale to ubezpieczenie majątkowe w praktyce realizowane jest poprzez wycenę szkody. Niezależna ekspertyza pozwala wyegzekwować pełen zakres ochrony, który często jest ograniczany przez wewnętrzne procedury firm ubezpieczeniowych.
### Q: Kiedy warto zdecydować się na ubezpieczenie dla motocyklistów z opcją ochrony prawnej?
A: Opcja ta jest nieoceniona, gdy dochodzi do sporów o wysokość odszkodowania. Ułatwia proces skarżenia decyzji, gdy ubezpieczyciel 5 555 EUR oferuje kwotę, która nie pokrywa realnych strat, a rzeczoznawca wykazuje znacznie wyższą wartość, np. 9 800 EUR.
Likwidacja szkody: samodzielnie czy z MOTOEXPERT?
Porównaj, zanim ubezpieczyciel zdecyduje za Ciebie.
| ✗ Samodzielnie (kalkulator / AI ubezpieczyciela) | ✓ Z MOTOEXPERT + rekomendowany Adwokat |
|---|---|
| Wycena rzeczoznawcy ubezpieczyciela — interes płatnika, ryzyko zaniżenia | Niezależna certyfikowana opinia techniczna — pełny kosztorys wg stawek rynkowych |
| Pominięte pozycje: utrata wartości, auto zastępcze, holowanie | Komplet roszczeń: utrata wartości pojazdu, auto zastępcze, koszty dodatkowe |
| Samotne negocjacje z ubezpieczycielem, bariera językowa | Obsługa po polsku + rekomendowany Fachanwalt für Verkehrsrecht do reprezentacji prawnej |
| Sztuczna inteligencja nie stanie za Tobą w sądzie — koszt błędu ponosisz Ty | Szkoda z OC sprawcy w Niemczech przy jednoznacznej odpowiedzialności: uzasadnione koszty rzeczoznawcy co do zasady pokrywa ubezpieczyciel sprawcy (§ 249 BGB) — nie dotyczy szkód drobnych poniżej tzw. Bagatellgrenze (ok. 750 €) |
