











Kiedy ktoś wjechał w coś na drodze, trzeba zdecydować, co zrobić z autem. Często Ubezpieczyciel 7 500 EUR mówi, że naprawa kosztuje tyle, ale rzeczoznawca MOTOEXPERT 15 000 EUR mówi, że to więcej. To duże różnice w cenach.
Te różnice nie są przypadkowe. Profesjonalna ekspertyza pokazuje wszystkie uszkodzenia, które firmy ubezpieczeniowe często pomijają. Chcemy pokazać, dlaczego warto walczyć o sprawiedliwą rekompensatę.
W tym artykule pokażemy, jak uzyskać pełne odszkodowanie. Pokażemy, jak ważna jest dokładna dokumentacja techniczna. Dzięki nam dowiesz się, jak bronić swoich praw przed dużymi firmami finansowymi.
Kluczowe wnioski
- Znaczne różnice w wycenach szkód są częstym zjawiskiem na rynku.
- Niezależna opinia eksperta często podnosi wartość odszkodowania.
- Warto dokładnie weryfikować kosztorysy przygotowane przez firmy ubezpieczeniowe.
- Profesjonalna dokumentacja techniczna jest kluczem do sukcesu w sporze.
- Poszkodowani mają prawo do pełnej rekompensaty za uszkodzony pojazd.
Wprowadzenie do tematu wyceny ubezpieczeń
Właściwa wycena szkody komunikacyjne jest kluczowa. Decyduje ona, czy otrzymamy wystarczająco dużo środków na naprawę. To, czy pojazd wróci do stanu sprzed wypadku, zależy od niej.
Zrozumienie, jakie czynniki wpływają na kwotę odszkodowania, pomaga nam w komunikacji z ubezpieczycielem. Rzetelna ocena pozwala uniknąć niepotrzebnych wydatków na naprawę lub wymianę części.
Dlaczego jest to ważne?
Dokładna wycena ma duży wpływ na wysokość otrzymywanych środków. Jeśli jest zaniżona, kierowca musi pokryć różnicę z własnych środków. To nie jest akceptowalne, gdy mamy polisę.
Dobre ubezpieczenie samochodu powinno pokryć wszystkie koszty naprawy w autoryzowanym serwisie. Ważne jest, aby każda usterka była uwzględniona w protokole rzeczoznawcy.
Kluczowe pojęcia w wycenie szkód
W procesie likwidacji roszczeń spotykamy się z wieloma terminami. Znajomość tych pojęć pomaga w skutecznej komunikacji z ubezpieczycielem.
| Pojęcie | Definicja | Wpływ na wycenę |
|---|---|---|
| Wartość rynkowa | Cena pojazdu przed szkodą | Wysoki |
| Amortyzacja części | Zużycie eksploatacyjne | Średni |
| Koszty robocizny | Stawka za godzinę pracy | Wysoki |
| Wartość pozostałości | Cena wraku po wypadku | Średni |
Każdy z tych elementów jest ważny przy analizie ubezpieczenia samochodu. Precyzyjne określenie tych parametrów jest kluczem do sukcesu w sporze o wysokość odszkodowania.
Ubezpieczyciel 7 500 EUR – co to oznacza?
Oferta Ubezpieczyciel 7 500 EUR to kwota końcowa, która często wynika z uproszczonych algorytmów. Nie zawsze uwzględniają one indywidualny stan techniczny pojazdu przed kolizją. Takie odszkodowania komunikacyjne mają na celu szybkie zamknięcie sprawy, a niekoniecznie pełną rekompensatę poniesionych strat.
Zakres ochrony
W przypadku ubezpieczenia 7 500 EUR, zakres ochrony jest ograniczony. Firmy ubezpieczeniowe często stosują zamienniki części zamiast oryginalnych. To obniża koszt naprawy. Odszkodowania komunikacyjne na tym poziomie rzadko pokrywają koszty wynajmu auta zastępczego czy utraty wartości rynkowej pojazdu.
Kryteria wyceny
Ubezpieczyciel 7 500 EUR kieruje się głównie uśrednionymi stawkami za roboczogodzinę w autoryzowanych serwisach. Te dane często odbiegają od rzeczywistych cen rynkowych. Kiedy ubezpieczenie 7 500 EUR jest wyliczane automatycznie, pomijane są specyficzne uszkodzenia ukryte, które wychodzą na jaw dopiero podczas demontażu pojazdu.
| Element wyceny | Podejście ubezpieczyciela | Rzeczywistość rynkowa |
|---|---|---|
| Części zamienne | Najtańsze zamienniki | Oryginalne podzespoły |
| Stawka robocizny | Uśredniona, niska | Stawka autoryzowana |
| Dodatkowe koszty | Często pomijane | Wliczane w pełną szkodę |
| Wartość końcowa | 7 500 EUR | 15 000 EUR |
Wycena MOTOEXPERT 15 000 EUR – jaka jest różnica?
Wycena rzeczoznawca MOTOEXPERT 15 000 EUR różni się od standardów rynkowych. Często ubezpieczyciele nie pokrywają wszystkich kosztów naprawy. Nasza firma daje możliwość uzyskania sprawiedliwej rekompensaty.
Jakie usługi oferuje MOTOEXPERT?
Nasza firma specjalizuje się w analizie stanu technicznego pojazdów po kolizjach. Kluczowym elementem naszych działań jest dokładna dokumentacja. To podstawa do roszczeń o ubezpieczenie finansowe.
Współpraca z nami zapewnia przejrzysty proces likwidacji szkody. Nie ograniczamy się do pobieżnej oceny. Badamy strukturę pojazdu wnikliwie.
Metody wyceny
Nasze metody różnią się od algorytmów ubezpieczycieli. Wykorzystujemy nowoczesne technologie do dokładnego oszacowania kosztów. Dzięki temu rzeczoznawca MOTOEXPERT 15 000 EUR pokazuje prawdziwe koszty naprawy.
Właściwe ubezpieczenie finansowe uwzględnia koszty techniczne. Nasze metody eliminują niedoszacowania. Dzięki temu klienci otrzymują środki na naprawę w autoryzowanym serwisie.
Porównanie podstawowych różnic
Porównując podejście ubezpieczyciela do pracy niezależnego eksperta, widzimy duże różnice. Proces likwidacji szkody opiera się na różnych założeniach. To bezpośrednio wpływa na wysokość wypłacanych środków.
Wysokość wyceny
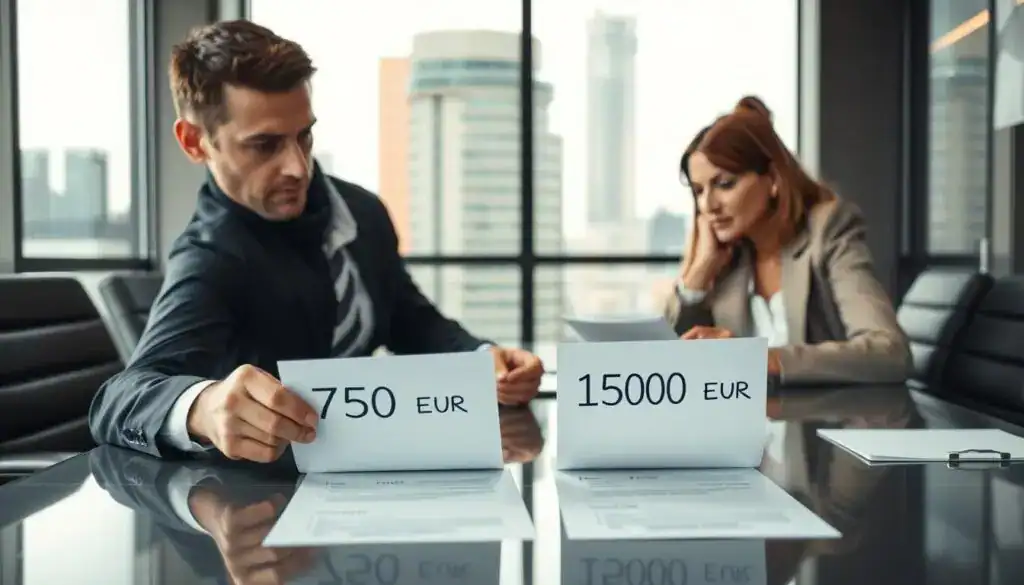
Ubezpieczyciel 7 500 EUR często proponuje niską kwotę. To wynika z algorytmów mających na celu zmniejszenie kosztów. Natomiast niezależne wyceny mogą wynosić nawet 15 000 EUR. To z uwagi na dokładne uwzględnienie uszkodzeń i kosztów naprawy w autoryzowanych serwisach.
Wielkie różnice w kwotach prowadzą do sporów. Ważne jest, aby pamiętać, że niska wycena nie zawsze pokazuje rzeczywisty stan techniczny pojazdu po kolizji.
Kwalifikacje rzeczoznawcy
Rzetelność raportu technicznego zależy od wiedzy i doświadczenia. Niezależni eksperci, jak specjaliści z MOTOEXPERT, mają specjalistyczną wiedzę. Pozwalają to dokładnie udokumentować każdą usterkę.
Pracownicy firm ubezpieczeniowych często działają pod presją czasu i wytycznych korporacyjnych. Poniżej znajduje się tabela pokazująca kluczowe różnice w podejściu do oceny wartości pojazdu:
| Cecha | Ubezpieczyciel | MOTOEXPERT |
|---|---|---|
| Cel wyceny | Minimalizacja kosztów | Dokładne odzwierciedlenie strat |
| Obiektywizm | Ograniczony wytycznymi | Wysoki, niezależny |
| Szczegółowość | Uproszczona | Bardzo wysoka |
Wybór odpowiedniego specjalisty jest kluczowy dla uzyskania sprawiedliwego wyniku. Odszkodowania komunikacyjne powinny być oparte na faktach, a nie na arbitralnych decyzjach. Ubezpieczyciel 7 500 EUR często proponuje niskie kwoty w swoich wstępnych ofertach.
Jak wybrać odpowiedniego rzeczoznawcę?
Wybór rzeczoznawcy ma duży wpływ na kwotę odszkodowania. Profesjonalizm i doświadczenie są kluczowe dla dokładnej wyceny. Nie zawsze wiemy, jak ważne to jest.
Ważne jest, aby rzeczoznawca działał niezależnie. Rzeczoznawca MOTOEXPERT 15 000 EUR może mieć inne spojrzenie na uszkodzenia niż pracownik ubezpieczyciela.
Kryteria wyboru
Przy wyborze eksperta zwróć uwagę na kilka rzeczy. Sprawdź, czy ma certyfikaty i doświadczenie w motoryzacji.
Upewnij się, że korzysta z nowoczesnych systemów wyceny. Transparentność procesu i jasne zasady współpracy są ważne.
Różnice między rzeczoznawcami
Różnica między rzeczoznawcami a ubezpieczycielami polega na priorytetach. Ubezpieczyciele chcą zminimalizować koszty. Niezależni ekspertzy dążą do dokładnej wyceny.
„Niezależna opinia techniczna jest często jedynym skutecznym narzędziem w walce o sprawiedliwe odszkodowanie, gdy wycena ubezpieczyciela budzi uzasadnione wątpliwości.”
Poniżej znajdziesz tabelę z kluczowymi różnicami:
| Cecha | Rzeczoznawca ubezpieczyciela | Rzeczoznawca MOTOEXPERT 15 000 EUR |
|---|---|---|
| Cel wyceny | Minimalizacja kosztów | Pełna rekompensata szkody |
| Niezależność | Ograniczona | Pełna i obiektywna |
| Metodologia | Wewnętrzne algorytmy | Rynkowe standardy napraw |
Dobrze przygotowana dokumentacja to podstawa sukcesu. Dobry specjalista zapewni Ci sprawiedliwą wycenę i spokój.
Czas realizacji wyceny
Czy zastanawiali się Państwo, dlaczego wycena ubezpieczyciela trwa dłużej niż opinia niezależna? Czas oczekiwania na decyzję jest bardzo ważny dla poszkodowanych. Dzięki temu szybko mogą otrzymać środki po kolizji.
Szybkość działania wpływa na finansową stabilność właściciela pojazdu. Sprawia, że procedury związane z ubezpieczenia OC przebiegają gładko.
Ubezpieczyciel vs MOTOEXPERT
Ubezpieczyciele często używają automatycznych systemów. Mimo szybkości, mogą one zaniżać wartość szkody. MOTOEXPERT natomiast oferuje indywidualne podejście, co pozwala na dokładniejszą analizę.
Profesjonalny raport przez niezależnego rzeczoznawcę może zwiększyć kwotę odszkodowania. Pośpiech ubezpieczyciela nie zawsze jest korzystny dla klienta. Dokładna dokumentacja jest kluczem do skutecznego dochodzenia roszczeń.
Z czego wynika różnica?
Różnice w czasie wynikają z różnych priorytetów. Ubezpieczyciele chcą obniżyć koszty operacyjne, co prowadzi do uproszczenia procedur ubezpieczenia OC. Niezależni eksperci skupiają się na szczegółach, co jest ważne przy wycenie ubezpieczenie 7 500 EUR.
Analiza techniczna, uwzględniająca ceny części oryginalnych, wymaga czasu. Wybierając profesjonalne wsparcie, zyskują Państwo pewność dokładnej wyceny. To najbardziej opłacalne rozwiązanie w dłuższej perspektywie.
Koszty związane z wyceną
Każda wycena szkody wiąże się z wydatkami. Ważne jest, aby dokładnie przeanalizować te wydatki przed podjęciem decyzji. Zrozumienie kosztów pozwala lepiej zarządzać budżetem i dochodzić swoich praw.
Koszty ubezpieczyciela
W standardowej procedurze likwidacji szkody, ubezpieczyciel nie obciąża poszkodowanego bezpośrednimi kosztami. To część obsługi polisy, jak ubezpieczenia AC, które ułatwiają proces likwidacji.
Nie oznacza to jednak, że wycena jest darmowa. Często ukryte koszty wynikają z konieczności pokrycia różnicy w naprawie z własnej kieszeni.
Koszty MOTOEXPERT
Korzystanie z usług niezależnego rzeczoznawcy, jak MOTOEXPERT, wiąże się z opłaceniem ekspertyzy. Nasze doświadczenie pokazuje, że inwestycja ta jest często niezbędna, aby uzyskać dokładny obraz wartości szkody.
Wiele przypadków pokazuje, że odpowiednie ubezpieczenie finansowe pokrywa koszty ekspertyzy. Dzięki temu poszkodowany nie musi obawiać się wysokich wydatków na początku.
Oto kluczowe aspekty przy analizie kosztów:
- Transparentność: Niezależni eksperci jasno określają cennik swoich usług przed rozpoczęciem prac.
- Zwrot kosztów: Możliwość ubiegania się o refundację kosztów opinii rzeczoznawcy od strony odpowiedzialnej za szkodę.
- Wartość dodana: Profesjonalna wycena często prowadzi do wyższego odszkodowania, co przewyższa koszt samej usługi.
Podsumowując, wybór między darmową wyceną a płatną usługą ekspercką powinien być podyktowany chęcią uzyskania sprawiedliwej kwoty odszkodowania. Dobre zarządzanie kosztami pozwala na skuteczną ochronę majątku w ramach polisy.
Proces reklamacji po wycenie
Niezadowalająca wycena od ubezpieczyciela nie musi być końcem. Możesz złożyć formalną reklamację, jeśli odszkodowanie wydaje się za niskie. Skuteczne podważenie decyzji wymaga dobrego przygotowania i dokumentacji.
Jeśli masz ubezpieczenie majątkowe, musisz dokładnie wskazać błędy w wyliczeniach. Każdy argument musi być poparty dowodami, jak zdjęcia, kosztorysy czy opinie specjalistów.
Jak wygląda proces reklamacji u ubezpieczyciela?
Procedura odwoławcza zaczyna się od pisemnego wniosku do działu reklamacji. Ubezpieczyciel ma czas na analizę Twoich zastrzeżeń. W sporach o ubezpieczenie OC, ciężar dowodu leży na Ciebie.
Aby mieć szansę na sukces, dokładnie wyjaśnij, dlaczego wycena jest nieprawidłowa. Odnoś się do konkretnych punktów kosztorysu. Profesjonalna argumentacja przyspiesza proces i zwiększa szanse na sukces.
Rola MOTOEXPERT w procesie reklamacyjnym
Współpraca z MOTOEXPERT to duże wsparcie w sporach z ubezpieczycielem. Eksperci przygotowują opinie techniczne, trudne do podważenia. Ich wiedza daje Twoim roszczeniom moc merytoryczną.
Rzeczoznawca pomaga w weryfikacji kosztorysu i gromadzeniu dowodów. To wsparcie jest kluczowe, gdy ubezpieczyciel odmawia pełnej wypłaty odszkodowania. Poniżej znajdziesz tabelę z kluczowymi różnicami w podejściu do procesu reklamacyjnego.
| Etap procesu | Działania ubezpieczyciela | Wsparcie MOTOEXPERT |
|---|---|---|
| Analiza szkody | Minimalizacja kosztów | Obiektywna ocena stanu |
| Dokumentacja | Wewnętrzne wytyczne | Niezależny kosztorys |
| Reklamacja | Weryfikacja formalna | Argumentacja techniczna |
| Efekt końcowy | Utrzymanie decyzji | Wzrost odszkodowania |
Dlaczego wybór rzeczoznawcy ma znaczenie?
Wybór osoby, która oceni nasz pojazd, jest bardzo ważny. To ona decyduje o kwocie odszkodowania. Często nie zdajemy sobie sprawy, że dokładna dokumentacja techniczna jest kluczowa.
Jeśli dokumentacja jest dokładna, otrzymamy środki na naprawę. W przeciwnym wypadku, możemy stracić na niezbędnych pieniędzach.
Wpływ na wysokość odszkodowania
Wybór eksperta bezpośrednio wpływa na nasze ubezpieczenie majątkowe. Jeśli wycena jest zaniżona, tracimy realne pieniądze. Te pieniądze powinny pokryć koszty naprawy.
Błędy w ocenie technicznej, szczególnie w ramach ubezpieczenia AC, mogą być bardzo kosztowne. Często trudno jest odzyskać te straty później.
Profesjonalne podejście do wyceny pozwala uniknąć pułapek. Pozwala to mieć pewność, że otrzymamy świadczenie adekwatne do uszkodzeń.
Znaczenie dla dalszych działań
Każda decyzja podjęta w procesie likwidacji szkody ma długofalowe skutki. Jeśli zaakceptujemy zbyt niską wycenę, nasze możliwości naprawy pojazdu zostaną ograniczone. W przypadku poważnej szkody komunikacyjnej, kluczowe jest posiadanie dokumentacji.
Dokumentacja musi być jasna i nie budzi wątpliwości. To solidna podstawa do ewentualnych roszczeń.
Rzetelna opinia rzeczoznawcy to nie tylko dokument dla ubezpieczyciela. To nasze zabezpieczenie. Dzięki niej możemy podejmować świadome decyzje dotyczące dalszej eksploatacji lub sprzedaży uszkodzonego pojazdu.
Opinie o ubezpieczycielu i MOTOEXPERT
Analizując opinie klientów, możemy zrozumieć różnice między wycenami ubezpieczycieli a ekspertami. Ludzie, którzy doświadczyli szkód, dzielą się swoimi doświadczeniami. To pomaga innym w podejmowaniu świadomych decyzji.
Opinie klientów
Klienci z ubezpieczeniem 7 500 EUR często mówią o szybkim, ale nie zawsze zadowalającym procesie wypłaty. Wiele osób zauważa, że ta kwota nie pokrywa kosztów naprawy w autoryzowanych serwisach.
Osoby korzystające z MOTOEXPERT doceniają wysoki poziom merytoryczny i szczegółowość raportów. Użytkownicy cenią sobie niezależną wycenę, która pozwala na uzyskanie sprawiedliwej rekompensaty za szkody komunikacyjne.
Rekomendacje ekspertów
Specjaliści z branży motoryzacyjnej zalecają, aby w przypadku poważnych zdarzeń drogowych nie polegać tylko na wstępnej propozycji ubezpieczyciela. Eksperci podkreślają kilka kluczowych kroków:
- Dokładne udokumentowanie wszystkich uszkodzeń pojazdu zaraz po zdarzeniu.
- Weryfikację kosztorysu naprawy w niezależnym warsztacie lub u rzeczoznawcy.
- Dążenie do pełnej transparentności procesu, co jest kluczowe dla ochrony interesów poszkodowanego.
Warto pamiętać, że każda sytuacja jest inna. Wybór odpowiedniego wsparcia może znacząco wpłynąć na wynik finansowy. Profesjonalne podejście to inwestycja w spokój ducha i pewność, że ubezpieczenie 7 500 EUR zostanie sprawiedliwie zweryfikowane.
Najczęstsze pytania związane z wyceną
Czy zastanawialiście się, dlaczego wycena ubezpieczyciela różni się od opinii eksperta? Proces likwidacji szkód jest skomplikowany. Ubezpieczenie samochodu często zawiera zapisy wymagające fachowej interpretacji. Naszym celem jest wyjaśnienie tych zawiłości w sposób zrozumiały dla każdego kierowcy.
Jakie pytania zadają klienci?
W naszej pracy spotykamy się z obawami dotyczącymi zaniżonych kosztorysów naprawy. Klienci pytają, czy mają prawo do zakwestionowania decyzji ubezpieczyciela. Chcą wiedzieć, jak ubiegać się o wyższe odszkodowania komunikacyjne.
Wiele osób czuje się zagubionych w przepisach. Dlatego szukają wsparcia u profesjonalistów.
Kluczowe jest zrozumienie, że każda wycena podlega weryfikacji. Jeśli czujecie, że zaproponowana kwota nie pokrywa kosztów naprawy, warto odwołać się. Poniżej przedstawiamy zestawienie najistotniejszych kwestii, które pomogą w podjęciu decyzji.
FAQ dotyczące wyceny
| Pytanie | Kluczowa odpowiedź | Wskazówka |
|---|---|---|
| Czy mogę odwołać się od wyceny? | Tak, każdy ma prawo do reklamacji. | Wymagana jest dokumentacja. |
| Co wpływa na wysokość odszkodowania? | Wiek auta oraz zakres uszkodzeń. | Warto mieć własną wycenę. |
| Dlaczego wyceny są różne? | Różne metody kalkulacji kosztów. | Porównaj oba kosztorysy. |
| Czy warto korzystać z pomocy eksperta? | Zdecydowanie zwiększa szanse na sukces. | Wybierz doświadczonego rzeczoznawcę. |
Pamiętajcie, że dokładne przygotowanie do procesu odwoławczego to połowa sukcesu. Odszkodowania komunikacyjne powinny rekompensować straty, a nie tylko minimalizować koszty ubezpieczyciela. W razie wątpliwości, zawsze warto skonsultować ubezpieczenie samochodu z niezależnym specjalistą.
Podsumowanie i wnioski
Kiedy mówimy o 7 500 EUR i 15 000 EUR, to ważna różnica dla kierowców. Ubezpieczyciel 7 500 EUR często używa prostych metod obliczeń. Te metody nie zawsze pokazują prawdziwą cenę naprawy.
Wybór po wypadku wpływa na nasze bezpieczeństwo finansowe. Rzeczoznawca MOTOEXPERT 15 000 EUR daje dokładną dokumentację techniczną. To ważne w sporach z ubezpieczycielami.
Wycenę jako inwestycję w sprawiedliwe odszkodowanie. Ważne jest, by sprawdzić oferty ubezpieczycieli. Nasze doświadczenie pokazuje, że dokładna opinia techniczna pomaga walczyć o środki.
Zachęcamy do świadomego zarządzania procesem likwidacji szkody. Współpraca z specjalistami daje pewność, że otrzymamy właściwą kwotę. Prosimy o kontakt w razie pytań o Państwa sytuację po kolizji.
FAQ
Dlaczego ubezpieczyciel 7 500 EUR proponuje kwotę o połowę niższą niż niezależny rzeczoznawca?
Czy moje ubezpieczenie samochodu pokryje koszty wynajęcia niezależnego eksperta?
Jakie szkody komunikacyjne najczęściej podlegają zaniżeniu?
Czy warto kwestionować ubezpieczenie 7 500 EUR, jeśli auto jest stare?
Co to jest ubezpieczenie finansowe w kontekście wyceny szkody?
Czy rzeczoznawca MOTOEXPERT 15 000 EUR pomoże mi w sporze sądowym?
Likwidacja szkody: samodzielnie czy z MOTOEXPERT?
Porównaj, zanim ubezpieczyciel zdecyduje za Ciebie.
| ✗ Samodzielnie (kalkulator / AI ubezpieczyciela) | ✓ Z MOTOEXPERT + rekomendowany Adwokat |
|---|---|
| Wycena rzeczoznawcy ubezpieczyciela — interes płatnika, ryzyko zaniżenia | Niezależna certyfikowana opinia techniczna — pełny kosztorys wg stawek rynkowych |
| Pominięte pozycje: utrata wartości, auto zastępcze, holowanie | Komplet roszczeń: utrata wartości pojazdu, auto zastępcze, koszty dodatkowe |
| Samotne negocjacje z ubezpieczycielem, bariera językowa | Obsługa po polsku + rekomendowany Fachanwalt für Verkehrsrecht do reprezentacji prawnej |
| Sztuczna inteligencja nie stanie za Tobą w sądzie — koszt błędu ponosisz Ty | Szkoda z OC sprawcy w Niemczech przy jednoznacznej odpowiedzialności: uzasadnione koszty rzeczoznawcy co do zasady pokrywa ubezpieczyciel sprawcy (§ 249 BGB) — nie dotyczy szkód drobnych poniżej tzw. Bagatellgrenze (ok. 750 €) |
