











Wypadek drogowy to stresujące doświadczenie. Często wiąże się z trudną walką o sprawiedliwe odszkodowanie. Wielu kierowców po kolizji otrzymuje kosztorys, który budzi poważne wątpliwości co do jego rzetelności.
Często spotykamy się z sytuacją, gdzie Ubezpieczyciel 4 900 EUR proponuje jako kwotę końcową. Jednak niezależna analiza wskazuje na znacznie wyższą wartość. Takie rozbieżności finansowe mogą znacząco wpłynąć na budżet poszkodowanego właściciela pojazdu.
W naszym artykule analizujemy, dlaczego profesjonalna wycena MOTOEXPERT 10 200 EUR różni się od propozycji towarzystw ubezpieczeniowych. Naszym celem jest dostarczenie wiedzy, która pozwoli Państwu podejmować świadome decyzje w procesie likwidacji szkody.
Zrozumienie mechanizmów rządzących wycenami to pierwszy krok do uzyskania pełnej rekompensaty za poniesione straty. Zapraszamy do lektury naszego przewodnika, który pomoże Państwu skutecznie bronić swoich praw.
Kluczowe wnioski
- Rozbieżności w wycenach szkód są częstym zjawiskiem na rynku ubezpieczeniowym.
- Niska propozycja odszkodowania często nie pokrywa realnych kosztów naprawy pojazdu.
- Niezależna ekspertyza techniczna pozwala na dokładne określenie wartości szkody.
- Wiedza o metodach wyceny zwiększa szanse na uzyskanie sprawiedliwej wypłaty.
- Warto korzystać z profesjonalnego wsparcia, aby skutecznie negocjować z ubezpieczycielem.
Wprowadzenie do tematu wyceny
Wycena to klucz do likwidacji szkód w ubezpieczeniach majątkowych. Precyzyjna wartość naprawy pozwala na sprawiedliwe zakończenie procesu. To ważne dla obu stron umowy.
Zrozumienie procesu pozwala właścicielom lepiej przygotować się na szkody w ubezpieczeniach. Dzięki temu unikamy niepotrzebnych sporów i nieporozumień z ubezpieczycielem.
Dlaczego wycena jest istotna?
Dokładna wycena buduje zaufanie z ubezpieczycielem. Jeśli odszkodowanie jest za niskie, właściciel traci środki na naprawę.
Analiza kosztów naprawy zapobiega konieczności dopłacania z własnej kieszeni. Dlatego ważne jest, aby ubezpieczenia komunikacyjne były oparte na rzetelnych danych rynkowych.
Kluczowe pojęcia w wycenie
Właściciele aut powinni znać podstawowe terminy w dokumentacji szkodowej. Do kluczowych należą wartość rynkowa, koszty części zamiennych i stawki za godzinę pracy w serwisach.
Znajomość tych pojęć ułatwia sprawdzenie kosztorysu ubezpieczyciela. Dzięki temu możemy lepiej zarządzać ubezpieczenia komunikacyjne i dochodzić swoich praw.
Cele wyceny
Głównym celem wyceny jest ustalenie wartości szkody w ubezpieczeniu majątkowym. Proces ten ma na celu przywrócenie stanu technicznego pojazdu sprzed zdarzenia lub wypłatę rekompensaty finansowej.
Poprawna procedura pozwala na szybkie zakończenie formalności. Dzięki temu, odpowiednie przygotowanie do obsługi szkody w ubezpieczeniach skraca czas oczekiwania na wypłatę środków.
Rola ubezpieczyciela w wycenie
Zrozumienie, jak działają ubezpieczyciele, pomaga lepiej ocenić oferty odszkodowań. Instytucje te ustalają ramy dla rozwiązywania szkód. Często chcą one zmniejszyć koszty wypłaty odszkodowań.
Proces wyceny przez ubezpieczyciela
Ubezpieczyciele używają specjalnych procedur i systemów informatycznych. Proces zaczyna się od wprowadzenia danych o szkodzie do oprogramowania. Automatyzacja pozwala na szybkie wygenerowanie kosztorysu, ale często pomija szczegóły pojazdu.
Kryteria stosowane przez ubezpieczycieli
Podczas oceny szkody ubezpieczyciele patrzą na ceny części zamiennych i stawki za godzinę pracy. Często obniżają odszkodowanie poprzez potrącenia amortyzacyjne. To sprawia, że rzeczoznawstwo ubezpieczeniowe może być mniej korzystne dla właścicieli.
Dlaczego kwota 4 900 EUR jest istotna?
Wiele osób otrzymuje wyceny na sumy, jak Ubezpieczyciel 4 900 EUR. Ta kwota jest początkiem negocjacji, a nie końcową wartością auta. Bez dokładnej weryfikacji, akceptacja takiej sumy może przynieść straty finansowe.
| Cecha wyceny | Ubezpieczyciel | Niezależny rzeczoznawca |
|---|---|---|
| Cel wyceny | Minimalizacja kosztów | Obiektywna wartość |
| Metodologia | Algorytmy systemowe | Analiza rynkowa |
| Elastyczność | Niska | Wysoka |
| Wynik (przykład) | Ubezpieczyciel 4 900 EUR | Wartość rynkowa |
Przegląd MOTOEXPERT
MOTOEXPERT zmienia sposób, w jaki firmy ubezpieczeniowe oceniają samochody. Jako niezależny rzeczoznawca samochodowy, oferuje dokładne analizy techniczne. Te analizy często są lepsze niż te, które oferują ubezpieczyciele.
Czym jest MOTOEXPERT?
MOTOEXPERT to zespół ekspertów, którzy stawiają na obiektywizm oraz rzetelność. Nie pracują wewnętrznie, co pozwala im dokładnie sprawdzić każdy samochód.
Właściciele aut mogą liczyć na sprawiedliwe traktowanie. Nasza współpraca z ekspertami daje dokumentację, która jest szanowana przez instytucje finansowe i prawne.
Jak MOTOEXPERT przeprowadza wycenę?
Wyceny są dokonywane za pomocą zaawansowanego oprogramowania i doświadczenia inżynierskiego. Każdy raport jest tworzony z myślą o maksymalnej dokładności. Dzięki temu, wyniki są często wyższe, jak MOTOEXPERT 10 200 EUR, w porównaniu do standardowych wycen.
Proces pracy ekspertów obejmuje kilka kluczowych etapów:
- Szczegółowe oględziny stanu technicznego pojazdu.
- Analizę rynku wtórnego, aby ustalić realną wartość rynkową.
- Wykorzystanie specjalistycznych baz danych do kalkulacji kosztów naprawy.
Zasięg usług oferowanych przez MOTOEXPERT
Firma nie tylko wycenia samochody. Jako profesjonalny rzeczoznawca samochodowy, MOTOEXPERT oferuje wsparcie w procesach odszkodowawczych.
Wśród oferowanych usług są:
- Przygotowywanie niezależnych opinii technicznych.
- Wsparcie merytoryczne w procesach odszkodowawczych.
- Doradztwo w zakresie weryfikacji kosztorysów naprawczych.
Klienci mogą liczyć na profesjonalną pomoc na każdym etapie. Wybierając MOTOEXPERT, inwestują w jakość, która przekłada się na realne korzyści finansowe. Może to dotrzeć nawet do MOTOEXPERT 10 200 EUR w skomplikowanych sprawach.
Porównanie ogólnych metod wyceny
W świecie ubezpieczeń majątkowych, podobnie jak w przypadku polisy na życie, precyzyjna wycena jest kluczowa. Wybór metody szacowania wartości pojazdu bezpośrednio wpływa na wysokość odszkodowania. Zrozumienie różnic między podejściem ubezpieczycieli a niezależnych ekspertów pomaga w lepszej ochronie finansowej.
Metody stosowane przez ubezpieczycieli
Większość firm ubezpieczeniowych korzysta z zautomatyzowanych systemów. Używają one uśrednionych tabel kosztów. Rzeczoznawstwo ubezpieczeniowe skupia się na szybkości i minimalizacji kosztów.
„Standardowe algorytmy wyceny często nie dostrzegają wartości ukrytej w indywidualnej dbałości o stan techniczny pojazdu, co prowadzi do zaniżonych wycen.”
Porównanie z praktykami MOTOEXPERT
MOTOEXPERT wyróżnia się indywidualnym podejściem do każdego przypadku. Eksperci analizują historię serwisową, stan techniczny i trendy na rynku wtórnym. Dzięki temu rzeczoznawstwo ubezpieczeniowe w naszym wydaniu uwzględnia wszystkie ważne czynniki.
Plusy i minusy każdej metody
Wybór między metodą korporacyjną a ekspercką zależy od priorytetów właściciela. Poniższa tabela pokazuje kluczowe różnice, które warto wziąć pod uwagę przed podjęciem decyzji.
| Cecha | Ubezpieczyciel | MOTOEXPERT |
|---|---|---|
| Szybkość wyceny | Bardzo wysoka | Umiarkowana |
| Dokładność | Niska (uśredniona) | Wysoka (indywidualna) |
| Koszt usługi | Wliczony w polisę | Dodatkowy wydatek |
| Uwzględnienie detali | Ograniczone | Pełne |
Podsumowując, metoda ubezpieczyciela jest wygodna, ale często niewystarczająca. Indywidualna ekspertyza to solidny argument w negocjacjach o odszkodowanie.
Wpływ różnych czynników na wycenę
Analizowanie wartości samochodu to jak rozliczanie ubezpieczeń na życie. Eksperci muszą uwzględnić wiele zmiennych. To pomaga nam lepiej przygotować się do rozmów z ubezpieczycielem.
Wpływ stanu technicznego pojazdu
Stan techniczny to podstawa wyceny. Wiek, przebieg i historia serwisowa mają duży wpływ. Regularne przeglądy podnoszą wartość auta.
Zaniedbania w serwisowaniu obniżają wycenę. Każda usterka jest dokładnie odnotowywana. Ważne jest, aby dokumentować każdą naprawę.
Wpływ lokalizacji na wycenę
Lokalizacja warsztatu i region mają duży wpływ. Stawki różnią się w zależności od miejsca. Wybór odpowiedniego serwisu może przynieść korzyści.
Ubezpieczyciele używają uśrednionych stawek. Ale te nie zawsze odzwierciedlają realne koszty. Ważne jest, aby znać te różnice.
Rola rynku wtórnego
Rynek wtórny zmienia się dynamicznie. Popyt i podaż wpływają na wartość aut. Analiza danych historycznych pozwala na dokładną wycenę.
Warto śledzić trendy. Nagłe zmiany w dostępności części czy popularności marek mogą zmienić wycenę. Wiedza o rynku daje nam przewagę w negocjacjach.
Analiza różnic w wycenach
Różnica między 4 900 EUR a 10 200 EUR nie jest przypadkowa. Wynika z głębokiej analizy technicznej pojazdu. Nasze podejście to dokładne badanie każdego elementu.
Dlaczego MOTOEXPERT wycenia wyżej?
Nasza wyższa wycena wynika z faktu, że jako rzeczoznawca samochodowy, znaleźliśmy uszkodzenia ukryte. Standardowe systemy ubezpieczycieli często pomijają te koszty.
Wierzymy, że dokładna dokumentacja szkody jest kluczowa. Dzięki temu właściciel otrzymuje kwotę, która pozwala na przywrócenie auta do stanu sprzed kolizji.
Czynniki podnoszące wartość w MOTOEXPERT
W procesie wyceny bierzemy pod uwagę kilka zmiennych. Mają one duże znaczenie dla końcowej wartości naprawy. Nasza metodologia opiera się na dokładnej weryfikacji następujących aspektów:
- Dokładna analiza uszkodzeń ukrytych, niewidocznych podczas pierwszych oględzin.
- Zastosowanie aktualnych stawek rynkowych za roboczogodzinę w autoryzowanych serwisach.
- Uwzględnienie utraty wartości handlowej pojazdu po wypadku.
- Weryfikacja konieczności wymiany elementów na nowe, zamiast ich nieefektywnej naprawy.
Szanse na uzyskanie lepszej wyceny
Dążenie do uzyskania rzetelnej wyceny jest ważne. To tak samo, jak dbałość o ubezpieczenia zdrowotne. Pełna dokumentacja techniczna zwiększa nasze szanse na uzyskanie sprawiedliwego odszkodowania.
Współpraca z niezależnym ekspertem, jakim jest rzeczoznawca samochodowy, daje silne argumenty. To pierwszy krok do skutecznego dochodzenia swoich praw finansowych.
Przykłady wycen w praktyce
W tej części omówimy realne przykłady wyceny naprawy. Pokażemy, jak różne podejścia mogą wpływać na wynik. Analizując szkody w ubezpieczeniach, zobaczymy duże różnice.
Przykład wyceny przez ubezpieczyciela
Ubezpieczyciel 4 900 EUR często podaje niską cenę naprawy. Używa najtańszych części i niskich stawek. Właściciel auta często musi dopłacić, by naprawa była skuteczna.
Przykład wyceny przez MOTOEXPERT
MOTOEXPERT 10 200 EUR podaje wyższą cenę. Uwzględnia oryginalne części i rynkowe stawki. Dzięki temu właściciel auta wie, że odszkodowanie pokryje naprawę.
Co można z nich wywnioskować?
Porównanie pokazuje, że pieniądze uciekają w procesie likwidacji szkód. Szkody w ubezpieczeniach wymagają dokładnej wyceny. Różnica między Ubezpieczycielem 4 900 EUR a MOTOEXPERT 10 200 EUR wynika z różnych podejść do naprawy.
Wnioski są jasne: ważne jest dokładne określenie kosztów naprawy. Profesjonalna dokumentacja to klucz do sprawiedliwego odszkodowania.
Opinie klientów na temat obu usług
W świecie ubezpieczenia majątkowego i ubezpieczenia zdrowotnego, głos klienta jest kluczowy. Analizując doświadczenia z różnymi formami wyceny, lepiej rozumiemy, co jest ważne dla właścicieli pojazdów. Ludzie często szukają przejrzystości i rzetelności w obsłudze.
Feedback na temat ubezpieczyciela
Opinie o ubezpieczycielach często podkreślają szybkość działania. Ludzie cenią sobie, że proces likwidacji szkody przebiega sprawnie. Szybkość jest dla nich dużym atutem, pozwalającym na szybki powrót do codziennych obowiązków.
Jednak niektórzy użytkownicy zauważają braki w precyzji wycen. Często kwoty odszkodowań nie odzwierciedlają realnej wartości pojazdu. To budzi frustrację, szczególnie gdy oczekuje się pełnego pokrycia kosztów naprawy.
Opinie o MOTOEXPERT
Klienci MOTOEXPERT mają inne podejście. Tu ważne jest dokładność i specjalistyczna wiedza rzeczoznawców. Użytkownicy podkreślają, że raporty są szczegółowe i merytoryczne.
- Wysoka jakość dokumentacji technicznej.
- Indywidualne podejście do każdego przypadku.
- Skuteczność w uzyskiwaniu wyższych kwot odszkodowań.
Dzięki takim usługom, niezależni eksperci zyskują uznanie. Ludzie czują się bezpieczniej, wiedząc, że ich sprawa została przeanalizowana przez profesjonalistów.
Nastawienie klientów na różnice w wycenach
Klienci zauważają różnice między standardowymi wycenami a opiniami ekspertów. Podobnie jak przy wyborze polisy ubezpieczenia zdrowotnego, szukają najlepszej ochrony. W ubezpieczeniach majątkowych, to prowadzi do korzystania z usług zewnętrznych rzeczoznawców.
Większość osób uważa, że różnica w wycenie jest warta zainwestowania czasu. Przejrzystość procesu i możliwość uzyskania sprawiedliwej wyceny są priorytetem. To zaufanie do rzetelnej oceny technicznej kształtuje pozytywne nastawienie do rynku ubezpieczeniowego.
Potencjalne skutki wyboru wyceny
Czy wiesz, że przyjęcie pierwszej oferty ubezpieczyciela może być błędem? Wybór metody szacowania szkody wpływa na Twoje finanse. Nasze doświadczenie pokazuje, że pochopne decyzje często prowadzą do strat.
Wpływ na ubezpieczenia komunikacyjne
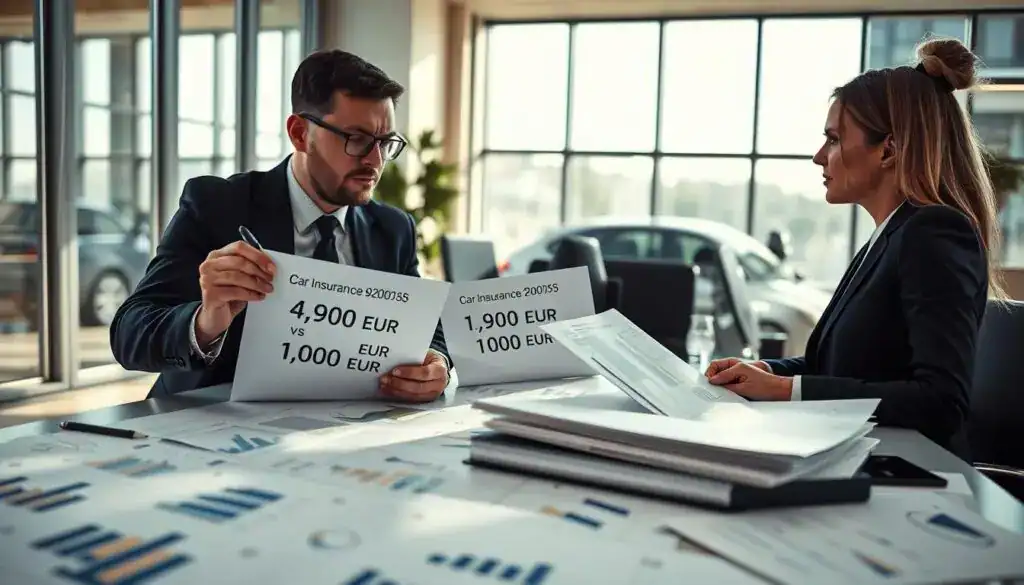
Ubezpieczenia komunikacyjne opierają się na prostych algorytmach. Często nie odzwierciedlają one rzeczywistych kosztów naprawy. Jeśli dostaniesz ofertę za 4 900 EUR, warto być ostrożny.
Takie niskie wyceny mogą wskazywać, że firma chciałaby zmniejszyć swoje koszty. To może oznaczać, że jakość naprawy zostanie zaniedbana.
Znaczenie dla właścicieli pojazdów
Dla właścicieli aut różnica między 4 900 EUR a rzetelną wyceną jest ważna. Akceptacja niskiej kwoty może wymagać dopłacenia z własnej kieszeni. Pamiętaj, że Twoim celem jest przywrócenie pojazdu do stanu sprzed wypadku.
Długoterminowe konsekwencje finansowe
Każda decyzja finansowa po kolizji ma wpływ na wartość Twojego samochodu. Jeśli naprawa zostanie wykonana tanio, wartość pojazdu spadnie. Ubezpieczyciel 4 900 EUR może wydawać się korzystnym rozwiązaniem. Ale w długiej perspektywie, takie ubezpieczenia komunikacyjne mogą wiązać się z większymi wydatkami przy sprzedaży auta.
Wskazówki dotyczące wyboru odpowiedniej wyceny
Decyzja o wycenie szkody komunikacyjnej jest ważna dla każdego właściciela auta. Dobrze przygotowanie do tego procesu pozwala uniknąć strat finansowych. Sprawiedliwe traktowanie przez firmy ubezpieczeniowe jest kluczowe.
Rzetelna dokumentacja to podstawa każdej skutecznej negocjacji.
Jak przygotować się do wyceny?
Zgromadzenie pełnej historii serwisowej pojazdu jest kluczowe. Przygotuj wszystkie faktury za naprawy, przeglądy i zakupione wyposażenie dodatkowe. Dokumenty te potwierdzają stan techniczny i wartość rynkową auta.
Zadbaj o dokumentację fotograficzną uszkodzeń i ogólnego stanu auta przed zdarzeniem. Pełne dane pomogą uniknąć zaniżonych wycen. Często wynikają one z braku wiedzy o stanie technicznym pojazdu.
Kryteria wyboru rzeczoznawcy
Wybór odpowiedniego eksperta jest ważny, jak dbanie o ubezpieczenia zdrowotne. Niezależny rzeczoznawca samochodowy powinien mieć certyfikaty i doświadczenie. Ważne jest, aby sprawdzić, czy ekspert działa obiektywnie i nie jest powiązany z ubezpieczycielami.
Niezależność jest najważniejsza. Dobry specjalista opiera się na danych rynkowych i dokładnych analizach. Dzięki temu właściciel pojazdu jest pewny, że kwota odzwierciedla wartość rynkową.
Czym kierować się podczas podejmowania decyzji?
Podczas wyboru ścieżki postępowania ważna jest przejrzystość procesu i reputacja wybranego podmiotu. Analizuj nie tylko koszty, ale przede wszystkim potencjalne korzyści finansowe. Poniższa tabela przedstawia kluczowe aspekty przy wyborze eksperta.
| Kryterium | Niezależny Ekspert | Ekspert Ubezpieczyciela |
|---|---|---|
| Obiektywizm | Wysoki | Ograniczony |
| Doświadczenie | Specjalistyczne | Standardowe |
| Cel wyceny | Ochrona interesu klienta | Minimalizacja kosztów |
| Dokładność | Bardzo wysoka | Średnia |
Ostateczna decyzja należy do Was. Wybierając profesjonalne wsparcie, inwestujecie w bezpieczeństwo finansów i spokój ducha w trudnych sytuacjach.
Podsumowanie i wnioski
Wybór metody szacowania wartości auta po wypadku jest kluczowy dla odszkodowania. Oferta ubezpieczyciela i wycena MOTOEXPERT pokazują, jak ważne jest świadome podejście. To wpływa na końcową kwotę odszkodowania.
Istotne różnice w wycenach
Ubezpieczyciele często podają zaniżone ceny napraw. MOTOEXPERT bierze pod uwagę aktualne ceny i specyfikę auta. To chroni właścicieli przed stratami finansowymi.
Nasze rekomendacje
Zalecamy dokładną weryfikację kosztorysu przed podpisaniem ugody. Korzystanie z usług niezależnych rzeczoznawców jest kluczowe. To zapewnia obiektywny obraz sytuacji.
Propozycje dalszych kroków
Zachęcamy do kontaktu z ekspertami, jeśli oferta wydaje się za niska. Gromadź dokumentację i zdjęcia uszkodzeń. To wzmocni Twoją pozycję negocjacyjną.
FAQ
Dlaczego rzetelne rzeczoznawstwo ubezpieczeniowe jest kluczowe dla uzyskania sprawiedliwego odszkodowania?
Skąd bierze się kwota 4 900 EUR oferowana przez ubezpieczyciela w procesie likwidacji szkody?
W jaki sposób rzeczoznawca samochodowy z MOTOEXPERT wylicza kwotę 10 200 EUR?
Czy ubezpieczenia komunikacyjne to jedyny obszar, w którym występują tak duże rozbieżności w wycenach?
Czy analiza ryzyka w ubezpieczenia na życie lub ubezpieczenia zdrowotne ma wpływ na wycenę szkody komunikacyjnej?
Jakie czynniki techniczne najczęściej podnoszą wartość wyceny przygotowanej przez MOTOEXPERT?
Jakie są długoterminowe konsekwencje finansowe przyjęcia zaniżonej wyceny od ubezpieczyciela?
Na co powinniśmy zwrócić uwagę przy wyborze niezależnego rzeczoznawcy samochodowego?
Likwidacja szkody: samodzielnie czy z MOTOEXPERT?
Porównaj, zanim ubezpieczyciel zdecyduje za Ciebie.
| ✗ Samodzielnie (kalkulator / AI ubezpieczyciela) | ✓ Z MOTOEXPERT + rekomendowany Adwokat |
|---|---|
| Wycena rzeczoznawcy ubezpieczyciela — interes płatnika, ryzyko zaniżenia | Niezależna certyfikowana opinia techniczna — pełny kosztorys wg stawek rynkowych |
| Pominięte pozycje: utrata wartości, auto zastępcze, holowanie | Komplet roszczeń: utrata wartości pojazdu, auto zastępcze, koszty dodatkowe |
| Samotne negocjacje z ubezpieczycielem, bariera językowa | Obsługa po polsku + rekomendowany Fachanwalt für Verkehrsrecht do reprezentacji prawnej |
| Sztuczna inteligencja nie stanie za Tobą w sądzie — koszt błędu ponosisz Ty | Szkoda z OC sprawcy w Niemczech przy jednoznacznej odpowiedzialności: uzasadnione koszty rzeczoznawcy co do zasady pokrywa ubezpieczyciel sprawcy (§ 249 BGB) — nie dotyczy szkód drobnych poniżej tzw. Bagatellgrenze (ok. 750 €) |
