











W Niemczech często spotykamy się z dużymi różnicami w kosztach naprawy po wypadkach. Prawidłowa wycena jest kluczowa, aby otrzymać sprawiedliwe odszkodowanie. To odszkodowanie musi pokryć wszystkie koszty naprawy.
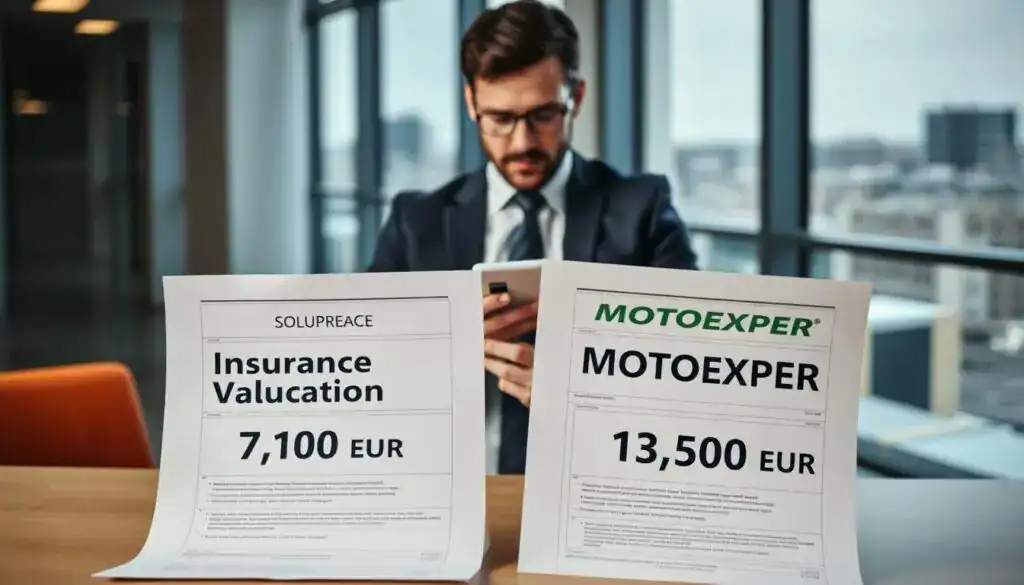
W tym artykule omawiamy przypadek, gdzie ubezpieczyciel 7 100 EUR zaproponował niską kwotę. Jednocześnie rzeczoznawca MOTOEXPERT 13 500 EUR oszacował szkodę na wyższą wartość. To pokazuje, jak duże różnice mogą występować w wycenach.
Chcemy pomóc właścicielom aut w podejmowaniu świadomych decyzji finansowych. Pokazujemy, dlaczego warto zwracać się o pomoc do niezależnych ekspertów. To pozwala uniknąć strat na niskich ofertach ubezpieczycieli.
Kluczowe wnioski
- Różnice w wycenach szkód są częste na niemieckim rynku.
- Niezależna opinia eksperta może różnić się od oferty ubezpieczyciela.
- Wartość odszkodowania wpływa na jakość naprawy.
- Wiedza o prawach pozwala na walkę o pełną kwotę naprawy.
- Praca z profesjonalistami zmniejsza ryzyko strat finansowych.
Wprowadzenie do tematu wyceny
Czy zastanawialiście się, dlaczego wyceny ubezpieczycieli mogą różnić się od rzeczywistych kosztów naprawy? W świecie, gdzie ubezpieczenia komunikacyjne są kluczowe, zrozumienie procesu likwidacji szkody jest ważne. Ubezpieczenie OC jest obowiązkowe, a AC dobrowolne, co wpływa na nasze prawa po kolizji.
Dlaczego warto porównać wyceny?
Porównywanie wycen pozwala na uczciwe traktowanie przez ubezpieczycieli. Często wstępne propozycje wypłaty są zaniżone, co wpływa na koszt ubezpieczenia samochodu. Dzięki weryfikacji dokumentów możemy uniknąć strat finansowych i otrzymać adekwatną kwotę.
Co wpływa na wysokość wyceny?
Wycena szkody opiera się na analizie wielu zmiennych. Każde ubezpieczenie pojazdów ma swoje kryteria decydujące o odszkodowaniu. Do kluczowych czynników należą:
- Aktualny stan techniczny oraz historia serwisowa pojazdu.
- Wiek samochodu oraz jego przebieg w momencie szkody.
- Ceny części zamiennych oraz stawki roboczogodzin w warsztatach.
- Lokalizacja zdarzenia oraz specyfika rynku lokalnego.
Kluczowe różnice między ubezpieczycielem a rzeczoznawcą
Ubezpieczyciele dążą do minimalizacji wypłat, podczas gdy rzeczoznawcy skupiają się na rzeczywistych kosztach naprawy. To fundamentalna różnica w podejściu.
Niezależna ekspertyza pozwala na pełny obraz sytuacji. Wybierając profesjonalne wsparcie, chronimy nasze interesy rzetelnie i zgodnie z realiami rynkowymi.
Zrozumienie procesu wyceny ubezpieczeniowej
Wiedza o działaniu firm ubezpieczeniowych jest kluczowa. Pozwala to na uzyskanie sprawiedliwego odszkodowania. Każdy właściciel auta powinien znać etapy od zgłoszenia szkody do wypłaty środków. To pomoże w zarządzaniu ubezpieczeniem pojazdów.
Jak działa wycena ubezpieczyciela?
Na początek ubezpieczyciel sprawdza, czy szkoda jest objęta polisą. To kluczowy moment, kiedy sprawdzany jest zakres ochrony z umowy ubezpieczenia komunikacyjnego.
Gdy formalności potwierdzają, wysyłany jest rzeczoznawca. Jego zadaniem jest ocena stanu technicznego pojazdu i zakresu uszkodzeń. Na podstawie tych danych tworzona jest wstępna kalkulacja kosztów naprawy.
Jakie dokumenty są potrzebne?
Ważne jest, aby mieć kompletną dokumentację. Brak papierów może opóźnić decyzję o odszkodowaniu w ubezpieczeniach samochodowych.
Przygotujcie następujące dokumenty:
- Aktualny dowód rejestracyjny pojazdu.
- Dokładny protokół z miejsca wypadku lub zdarzenia drogowego.
- Dokumentację fotograficzną uszkodzeń, jeśli została wykonana.
- Oświadczenie sprawcy, jeśli sytuacja tego wymaga.
Im szybciej dostarczymy wymagane dane, tym szybciej zakończy się proces wyceny ubezpieczeń komunikacyjnych. To klucz do skutecznej współpracy z firmami ubezpieczeniowymi.
Jak MOTOEXPERT ustala swoją wycenę?
Nasze podejście do wyceny pojazdów różni się od standardów. Skupiamy się na rzeczywistym koszcie naprawy auta. Dzięki temu rzeczoznawca MOTOEXPERT 13 500 EUR może przedstawić dokładną kwotę.
Metody oceny wartości pojazdu
Używamy zaawansowanego oprogramowania do symulacji kolizji. Analizujemy ceny części zamiennych w czasie rzeczywistym. Dzięki temu szkody komunikacyjne są dokładnie wyceniane.
„Precyzja w wycenie to nie tylko liczby, to przede wszystkim zrozumienie technicznych aspektów każdej naprawy.”
Doświadczenie rzeczoznawców w MOTOEXPERT
Nasi eksperci stosują rygorystyczne metody oceny. Kwota w opinii wynika wyłącznie z ustaleń technicznych. Nasza niezależność pozwala uwzględnić wszystkie koszty, w tym oryginalne części zamiennych.
Wspieramy kierowców po szkodach komunikacyjnych. Nasza wiedza techniczna zapewnia dokładny raport.
Porównanie sumy wyceny
Porównując wyceny na poziomie 7 100 EUR i 13 500 EUR, widzimy duże różnice. Ubezpieczyciel 7 100 EUR często oferuje niższą kwotę niż rzeczywiste koszty naprawy. Z kolei rzeczoznawca MOTOEXPERT 13 500 EUR daje wycenę bliższą rzeczywistym kosztom.
Różnice w kwocie: 7 100 EUR vs 13 500 EUR
Wielka różnica między tymi kwotami wynika z różnych metodologii. Ubezpieczyciele chcą zminimalizować koszty, co często oznacza zaniżoną wycenę. Natomiast rzeczoznawca MOTOEXPERT 13 500 EUR bazuje na dokładnej analizie technicznej.
W rezultacie, firmy ubezpieczeniowe często niedoszacowują strat. To oznacza, że poszkodowani muszą dopłacić do naprawy z własnych środków. Dlatego ważne jest, aby dokładnie sprawdzić, czy Ubezpieczyciel 7 100 EUR uwzględnił wszystkie potrzebne usługi.
Co obejmują różnice w wycenie?
Różnice w wycenie dotyczą głównie kosztów robocizny i cen części zamiennych. Profesjonalne wyceny uwzględniają oryginalne podzespoły i stawki zgodne z autoryzowanymi serwisami. Niestety, ubezpieczyciele często korzystają z zamienników niższej jakości lub zaniżonych stawek.
Rzeczoznawcy uwzględniają również utratę wartości pojazdu i dodatkowe koszty, jak wynajem auta zastępczego. Ignorowanie tych elementów przez ubezpieczyciela znacząco obniża odszkodowanie. Zrozumienie tych aspektów pozwala poszkodowanym lepiej walczyć o sprawiedliwe zadośćuczynienie.
Przykłady rzeczywistych wycen
Wycena ubezpieczyciela 7 100 EUR często różni się od rzeczywistych kosztów naprawy. Często towarzystwa ubezpieczeniowe nie uwzględniają wszystkich potrzebnych czynności serwisowych.
Analiza wyceny ubezpieczyciela 7 100 EUR
Kiedy dokumentacja jest przygotowana przez towarzystwo, kwota 7 100 EUR jest często zbyt niska. Ubezpieczyciel 7 100 EUR nie uwzględnia realnych cen części zamiennych i stawek roboczogodzin w autoryzowanych serwisach.
„Niedoszacowanie kosztów naprawy to najczęstszy problem, z jakim zgłaszają się do nas poszkodowani kierowcy. Każdy detal ma znaczenie dla bezpieczeństwa pojazdu.”
Jak wygląda wycena MOTOEXPERT 13 500 EUR?
Profesjonalna opinia techniczna jest zupełnie inna. Rzeczoznawca MOTOEXPERT 13 500 EUR uwzględnia wszystkie uszkodzenia. Nasze podejście opiera się na dokładnej analizie technologicznej.
Kompleksowość naszej wyceny wynika z uwzględnienia kosztów ukrytych. Mówimy tu o materiałach pomocniczych, diagnostyce komputerowej i specjalistycznych pracach blacharskich. Poniżej znajduje się tabela pokazująca różnice między obiema wycenami.
| Kategoria kosztów | Ubezpieczyciel (EUR) | MOTOEXPERT (EUR) |
|---|---|---|
| Części zamienne | 3 500 | 6 500 |
| Robocizna | 2 000 | 4 500 |
| Koszty dodatkowe | 1 600 | 2 500 |
| Suma końcowa | 7 100 | 13 500 |
Dzięki szczegółowemu podejściu, rzeczoznawca MOTOEXPERT 13 500 EUR daje właścicielom pojazdu szansę na przywrócenie auta do stanu sprzed szkody. Wybór odpowiedniej ścieżki wyceny jest kluczowy dla ochrony Państwa interesów finansowych.
Aspekty prawne dotyczące wyceny
Niemieckie przepisy dają właścicielom pojazdów prawo do dokładnej wyceny szkód. W procesie likwidacji szkód ważne jest, aby każda kalkulacja opierała się na obiektywnych danych i aktualnych standardach rynkowych.
Zrozumienie tych regulacji pozwala nam skutecznie bronić swoich interesów. Transparentność procesu jest fundamentem, na którym budowane jest zaufanie między stronami umowy ubezpieczeniowej.
Zasady ogólne dotyczące wycen w Niemczech
W Niemczech wycena szkód musi być zgodna z zasadą pełnej kompensacji. Oznacza to, że poszkodowany powinien otrzymać kwotę, która pozwoli na przywrócenie pojazdu do stanu sprzed zdarzenia.
Ubezpieczyciele muszą stosować metody wyceny uznawane przez niezależnych rzeczoznawców. Każde odstępstwo od tych norm musi być szczegółowo uzasadnione w dokumentacji technicznej.
„Rzetelna wycena to nie tylko kwestia liczb, to przede wszystkim wyraz szacunku dla prawa własności i bezpieczeństwa uczestników ruchu drogowego.”
Obowiązki ubezpieczycieli w zakresie wyceny
Niemieckie prawo nakłada na ubezpieczycieli surowe obowiązki w zakresie uczciwości. Firma ubezpieczeniowa nie może arbitralnie zaniżać wartości szkody, ignorując realne koszty naprawy czy aktualną wartość rynkową pojazdu.
Jako poszkodowani mamy prawo oczekiwać, że każda decyzja zostanie poparta konkretnymi dowodami. Poniższa tabela przedstawia kluczowe aspekty relacji między obowiązkami ubezpieczyciela a naszymi prawami.
| Obszar | Obowiązek ubezpieczyciela | Prawo poszkodowanego |
|---|---|---|
| Metodologia | Stosowanie obiektywnych danych | Weryfikacja podstaw wyceny |
| Terminowość | Szybka likwidacja szkody | Otrzymanie decyzji w czasie |
| Transparentność | Pełne uzasadnienie kwoty | Prawo do odwołania |
| Niezależność | Brak konfliktu interesów | Wybór własnego rzeczoznawcy |
Pamiętajmy, że w przypadku wątpliwości co do rzetelności wyceny, mamy pełne prawo do skorzystania z usług niezależnego eksperta. Takie działanie często pozwala na uzyskanie sprawiedliwego odszkodowania, które w pełni pokrywa poniesione straty.
Praktyczne porady dla właścicieli pojazdów
Czy wiesz, jak przygotować się do wyceny, aby uniknąć zaniżonego odszkodowania? Ważne jest, aby dokładnie przygotować się do likwidacji szkody komunikacyjne. To pomoże uzyskać sprawiedliwą rekompensatę za straty.
Jak przygotować się do wyceny?
Zgromadzenie kompletnej dokumentacji jest kluczem do sukcesu. Staranność na tym etapie wpływa na dokładność raportu.
Do przygotowania potrzebujesz kilku ważnych dokumentów:
- Aktualna polisa ubezpieczeniowa.
- Dowód rejestracyjny pojazdu.
- Dokładne zdjęcia uszkodzeń z różnych kątów.
- Protokół z wypadku lub notatka policyjna.
Na co zwrócić uwagę przy wyborze rzeczoznawcy?
Wybór odpowiedniego specjalisty jest ważny dla wysokości odszkodowania. Wybieraj osobę, która kieruje się tylko obiektywnymi przesłankami technicznymi, nie interesem ubezpieczyciela.
„Niezależna wycena to nie tylko liczby, to przede wszystkim rzetelna analiza stanu technicznego pojazdu przed zdarzeniem i po nim.”
Poniżej znajdziesz tabelę pokazującą różnice między niezależnym rzeczoznawcą a tym zatrudnionym przez ubezpieczyciela:
| Cecha | Niezależny Rzeczoznawca | Rzeczoznawca Ubezpieczyciela |
|---|---|---|
| Obiektywizm | Wysoki | Ograniczony |
| Cel wyceny | Ochrona interesu klienta | Minimalizacja kosztów |
| Doświadczenie | Specjalistyczne | Standardowe |
| Dostępność | Elastyczna | Sztywna |
Masz prawo wybrać własnego eksperta. Wybierając profesjonalistów, masz pewność, że każda rysa i usterka zostaną uwzględnione. To zwiększa Twoje szanse na sprawiedliwy wynik.
Rola klienta w procesie wyceny
Zrozumienie naszych uprawnień jest bardzo ważne, gdy ubezpieczenia komunikacyjne są przedmiotem sporu. Wiele osób nie wie, że mają prawo do aktywnego uczestnictwa w procesie likwidacji szkody. To pozwala nam mieć wpływ na końcową wycenę.
Jakie są nasze prawa jako klientów?
Jako właściciele pojazdów mamy prawo dostępu do pełnej dokumentacji technicznej. Ta dokumentacja jest podstawą do ustalenia wartości szkody. Nie musimy zgadzać się na pierwszą propozycję, jeśli mamy wątpliwości. Możemy zlecić niezależną ekspertyzę, która sprawdzi poprawność wyliczeń.
„Niezależna opinia rzeczoznawcy jest najskuteczniejszym narzędziem w rękach klienta, pozwalającym na skuteczne podważenie niekorzystnych decyzji ubezpieczyciela.”
Profesjonalne ubezpieczenia komunikacyjne opierają się na jasnych zasadach. Jeśli czujemy, że nasze prawa zostały naruszone, możemy zrozumieć różnice w podejściu do wyceny.
| Obszar | Działanie ubezpieczyciela | Twoje prawo jako klienta |
|---|---|---|
| Wycena szkody | Minimalizacja kosztów | Prawo do niezależnej opinii |
| Dokumentacja | Ograniczony dostęp | Wgląd w pełny kosztorys |
| Odwołanie | Często odrzucane | Prawo do reklamacji i mediacji |
Jak można odwołać się od wyceny?
Proces odwoławczy wymaga przygotowania mocnych argumentów i dowodów. Najpierw trzeba złożyć pisemną reklamację, w której wskazujemy błędy w wycenie. Warto podkreślić, że dokładne przygotowanie zwiększa szanse na sukces.
Jeśli ubezpieczyciel nie zmieni decyzji, możemy zwrócić się do rzecznika finansowego lub sądu. Pamiętajmy, że ubezpieczenia komunikacyjne to usługa, za którą płacimy. Dlatego mamy prawo do uczciwego traktowania. Pomoc specjalistów często jest kluczowa, aby odzyskać należne środki.
Wpływ wartości rynkowej na wycenę
Wartość rynkowa pojazdu to podstawa do dokładnej wyceny szkody. W procesie likwidacji szkody komunikacyjne ważne jest, aby kwota odszkodowania była sprawiedliwa. Zrozumienie tych zależności pomaga nam dokładniej sprawdzać oferty ubezpieczycieli.
Jak rynkowe ceny pojazdów wpływają na wycenę?
Wartość rynkowa zależy od wieku i stanu technicznego pojazdu. Popyt na konkretny model na rynku wtórnym bezpośrednio wpływa na jego wartość. Jeśli model jest popularny, jego wartość rynkowa pozostaje wysoka.
Profesjonalne ubezpieczenie pojazdów powinno zapewnić odszkodowanie odpowiadające wartości rynkowej. Często jednak ubezpieczyciele oferują zaniżone kwoty. Dlatego ważne jest, aby rzeczoznawca uwzględnił wszystkie czynniki wpływające na cenę.
Rola lokalizacji i stanu technicznego pojazdu
Lokalizacja użytkowania pojazdu ma duży wpływ na wycenę. Ceny aut różnią się w zależności od regionu. Stan techniczny, w tym historia serwisowa, to klucz do wartości samochodu.
Wszystkie te elementy tworzą pełny obraz wartości pojazdu. Naszym celem jest zapewnienie, aby każde ubezpieczenie pojazdów było transparentne i uczciwe. Dzięki dokładnej analizie lokalnych realiów rynkowych, możemy skutecznie bronić interesów naszych klientów.
Refleksje na temat dokładności wycen
Często spotykamy się z sytuacją, w której wycena ubezpieczyciela znacząco odbiega od rzeczywistych kosztów przywrócenia auta do stanu sprzed szkody. Rzetelna wycena powinna być fundamentem każdego procesu likwidacji szkody. W praktyce, firmy ubezpieczeniowe często traktują wycenę w sposób uproszczony.
Warto pamiętać, że prawidłowe ubezpieczenia samochodowe mają na celu pełną rekompensatę poniesionych strat. Nie tylko minimalizację wydatków ubezpieczyciela.
Jak ocenić trafność wyceny?
Aby ocenić, czy przedstawiona kalkulacja jest sprawiedliwa, należy dokładnie przeanalizować każdy punkt kosztorysu. Sprawdźmy, czy zastosowane stawki za roboczogodzinę oraz ceny części zamiennych odpowiadają realiom rynkowym w danym regionie Niemiec. Jeśli wycena wydaje się zbyt niska, może to oznaczać, że ubezpieczyciel pominął istotne aspekty techniczne naprawy.
„Sprawiedliwe odszkodowanie to takie, które pozwala poszkodowanemu na pełne przywrócenie pojazdu do stanu technicznego sprzed zdarzenia, bez konieczności dopłacania z własnej kieszeni.”
Warto również zwrócić uwagę na to, czy w kalkulacji uwzględniono wszystkie uszkodzenia, w tym te ukryte. Często to właśnie drobne elementy decydują o tym, czy koszt ubezpieczenia samochodu przekłada się na realną ochronę w razie wypadku.
Sposoby na uniknięcie niskich wycen
Istnieje kilka sprawdzonych metod, które pozwalają właścicielom pojazdów skutecznie bronić swoich interesów finansowych. Przede wszystkim nie należy akceptować pierwszej propozycji ubezpieczyciela bez jej wcześniejszej weryfikacji przez niezależnego eksperta.
- Zawsze proś o szczegółowy kosztorys naprawy w formie pisemnej.
- Porównaj wycenę z aktualnymi cenami rynkowymi części i usług serwisowych.
- Skorzystaj z pomocy niezależnego rzeczoznawcy, który obiektywnie oceni stan techniczny pojazdu.
- Pamiętaj, że każdy koszt ubezpieczenia samochodu powinien być adekwatny do zakresu ochrony, jakiej oczekujesz.
Podsumowując, dbałość o detale w procesie wyceny jest kluczowa dla uzyskania sprawiedliwego odszkodowania. Świadomy klient, który potrafi zweryfikować przedstawione dokumenty, ma znacznie większe szanse na uniknięcie zaniżonych wypłat. Właściwe podejście do tematu pozwala lepiej zarządzać ryzykiem i chronić swój majątek w ramach posiadanej polisy na ubezpieczenia samochodowe.
Podsumowanie kluczowych informacji
Proces likwidacji szkody wymaga od nas pełnej świadomości podejmowanych decyzji. Często skupiamy się wyłącznie na cenie polisy. Zapominamy, że jakość obsługi roszczeń jest kluczowa dla naszego zadowolenia.
Co ważne przy wyborze ubezpieczyciela?
Wybierając ubezpieczenia OC, nie bierzmy tylko pod uwagę ceny. Ważna jest reputacja firmy w likwidacji szkód. Tani Ubezpieczyciel 7 100 EUR może oferować niższe świadczenia niż naprawa rzeczywista.
Analizujmy opinie innych kierowców. Sprawdzajmy też procedury odwoławcze firmy. Wybierając polisy, inwestujemy w spokój ducha.
Dlaczego warto mieć zaufanie do rzeczoznawcy?
Niezależny ekspert to nasz sojusznik w walce z zaniżeniami. Rzeczoznawca zajmuje się formalnościami, dając nam czas na inne rzeczy.
Zaufanie do specjalisty to podstawa sukcesu. Poniżej tabela pokazuje różnice w podejściu do wyceny:
| Cecha | Ubezpieczyciel 7 100 EUR | Niezależny Rzeczoznawca |
|---|---|---|
| Cel wyceny | Minimalizacja kosztów | Rzetelna wartość rynkowa |
| Czas obsługi | Zautomatyzowany, szybki | Indywidualny, dokładny |
| Wsparcie klienta | Ograniczone | Pełne doradztwo prawne |
| Jakość ubezpieczenia OC | Podstawowa | Wysoka ochrona interesów |
Podsumowując, pamiętajmy, że polisa to ochrona naszego majątku. Nie bójmy się pomocy profesjonalistów, gdy nasze prawa są zagrożone.
Wnioski końcowe
Wybór strategii po kolizji drogowej jest kluczowy dla wysokości odszkodowania. Rzeczoznawca MOTOEXPERT 13 500 EUR to przykład dokładnej oceny szkody. Opinia jest techniczną podstawą roszczenia; decyzję o wypłacie podejmuje ubezpieczyciel.
Profesjonalne ubezpieczenia komunikacyjne wymagają uważności. Rzetelna wycena pozwala zaplanować naprawę zgodnie z najwyższymi standardami.
Warto aktywnie weryfikować oferty po otrzymaniu propozycji od ubezpieczycieli. Sprawiedliwa rekompensata jest możliwa dzięki niezależnym opiniom ekspertów. Dbajmy o własne interesy, korzystając z narzędzi prawnych i eksperckich.
Wiedza o metodologiach wyceny jest skutecznym narzędziem w sporach o pieniądze. Zapraszamy do kontaktu z naszymi specjalistami. Nasza opinia rzetelnie dokumentuje każdą szkodę komunikacyjną.
FAQ
Dlaczego ubezpieczyciel 7 100 EUR zaproponował jako kwotę odszkodowania, a rzeczoznawca MOTOEXPERT 13 500 EUR?
Czy rzeczoznawca samochodowy w Niemczech jest niezależny od ubezpieczyciela?
Jakie czynniki najczęściej obniżają koszt ubezpieczenia samochodu i wysokość wypłaconego odszkodowania?
Czy ubezpieczenia komunikacyjne w Niemczech pozwalają na darmowe skorzystanie z usług MOTOEXPERT?
Likwidacja szkody: samodzielnie czy z MOTOEXPERT?
Porównaj, zanim ubezpieczyciel zdecyduje za Ciebie.
| ✗ Samodzielnie (kalkulator / AI ubezpieczyciela) | ✓ Z MOTOEXPERT + rekomendowany Adwokat |
|---|---|
| Wycena rzeczoznawcy ubezpieczyciela — interes płatnika, ryzyko zaniżenia | Niezależna certyfikowana opinia techniczna — pełny kosztorys wg stawek rynkowych |
| Pominięte pozycje: utrata wartości, auto zastępcze, holowanie | Komplet roszczeń: utrata wartości pojazdu, auto zastępcze, koszty dodatkowe |
| Samotne negocjacje z ubezpieczycielem, bariera językowa | Obsługa po polsku + rekomendowany Fachanwalt für Verkehrsrecht do reprezentacji prawnej |
| Sztuczna inteligencja nie stanie za Tobą w sądzie — koszt błędu ponosisz Ty | Szkoda z OC sprawcy w Niemczech przy jednoznacznej odpowiedzialności: uzasadnione koszty rzeczoznawcy co do zasady pokrywa ubezpieczyciel sprawcy (§ 249 BGB) — nie dotyczy szkód drobnych poniżej tzw. Bagatellgrenze (ok. 750 €) |
